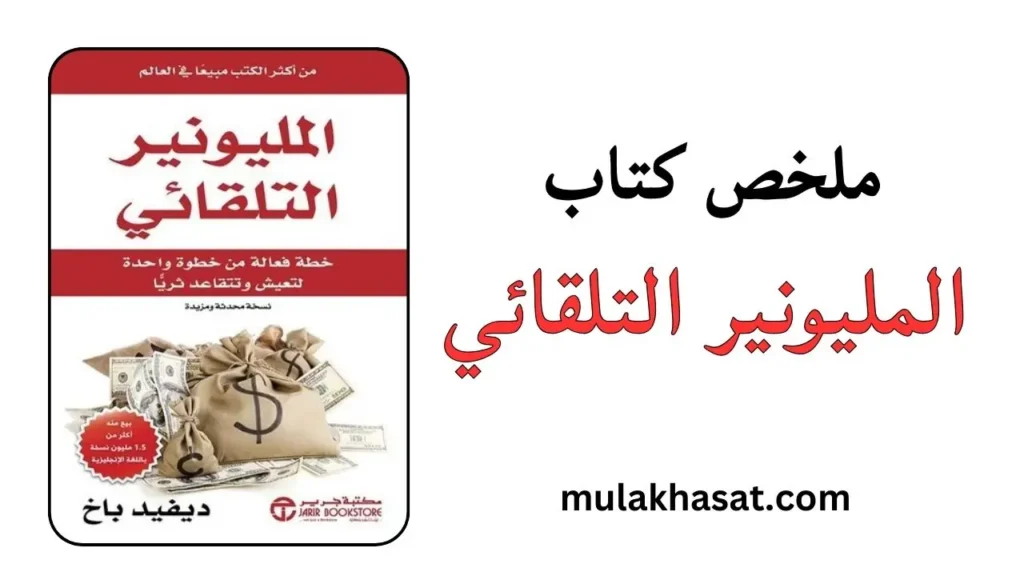
ملخص كتاب المليونير التلقائي - اجعل الادخار يحدث تلقائياً
غالباً ما نتصور أن تحسين وضعنا المالي يبدأ بزيادة الدخل. لكن ماذا لو كانت المشكلة لا تتعلق بما نكسبه بقدر ما تتعلق بما يحدث لأموالنا فور وصولها؟ قد تحصل على زيادة في الراتب، ثم تكتشف بعد أشهر أن نفقاتك ارتفعت معها، وأن الزيادة اختفت دون أن تترك أثراً واضحاً.
هذه الفكرة تشكل نقطة انطلاق كتاب «المليونير التلقائي» للكاتب المالي ديفيد باخ. فبدلاً من الاعتماد المستمر على قوة الإرادة أو محاولة التحكم في كل مصروف، يدعو باخ إلى بناء نظام مالي يجعل الادخار والاستثمار يحدثان تلقائياً قبل أن تتاح فرصة إنفاق المال.
ومن خلال أفكار مثل «عامل اللاتيه» و«الدفع لنفسك أولاً» والأتمتة المالية، يوضح الكتاب كيف يمكن للقرارات الصغيرة المنتظمة أن تتحول مع الوقت إلى عادات تصنع فارقاً كبيراً في المستقبل المالي.
💡 ملخص سريع لكتاب "المليونير التلقائي" (أهم الأفكار)
- عامل اللاتيه: التراكمات الصغيرة اليومية هي التي تبني الثروة أو تدمرها بفضل عائد الاستثمار التراكمي.
- ادفع لنفسك أولاً: اقتطع أجر ساعة عمل واحدة يومياً لحساب مستقبلك قبل دفع أي فاتورة للغير.
- الأتمتة الكاملة: لا تتكل على إرادتك الضعيفة، اجعل الخصم والاستثمار يعملان آلياً فور نزول الراتب.
- صندوق راحة البال: ادخر نفقات 3 إلى 6 أشهر لحماية استثماراتك من الهزات المفاجئة.
- التخلص الآلي من الديون: سداد الديون مرتفعة الفائدة هو أفضل استثمار مضمون، واستخدم استراتيجية كرة الثلج لتصفيتها.
عامل اللاتيه - التراكمات الصغيرة تصنع الفارق الكبير
هنا نصل إلى الفخ الذهني الذي نقع فيه جميعاً دون أن ندري: نفيض بالتركيز على المبالغ الكبيرة، ونُصاب بالعمى المالي الكامل تجاه المبالغ الصغيرة. يفترض معظم الناس أن بناء الثروة يتطلب توفير مبالغ ضخمة دفعة واحدة. ولكن، ما المشكلة في هذا التفكير؟
المشكلة أنهم يتجاهلون الفوائد المركبة (Compound Interest). تسريب المبالغ الصغيرة بشكل منتظم يعمل تماماً كـ "ثقب صغير في سفينة كبيرة"، لا تراه ولكن يغرقها في النهاية. الرياضيات المالية تؤكد أن استثمار مبلغ زهيد جداً بشكل يومي وعلى مدى عقود كفيل بتوليد ثروة طائلة.
وهذا بالظبط ما أثبتته دراسات علم النفس السلوكي، وعلى رأسها تجربة المارشميلو في جامعة ستانفورد، والتي كشفت أن قدرتنا النفسية على تأجيل الإشباع اللحظي للمتعة الصغيرة هي التنبؤ الأول بالنجاح المالي على المدى الطويل.
(صديقي القارئ، إذا أردت التعمق أكثر في فهم الجانب النفسي والسلوكي لقراراتك المالية وكيف تؤثر على ثروتك، أنصحك بقراءة ملخص كتاب سيكولوجية المال).
فنجان القهوة الذي يلتهم الملايين
خذ عندك هذه القصة التي يرويها ديفيد باخ مع موظفة شابة تدعى "أوليفيا". كانت تحضر دوراته المالية وتشتكي دائماً من أن دخلها المحدود يمنعها تماماً من الادخار، وأنها تعيش "من الراتب إلى الراتب".
طلب منها باخ أن تفكك تفاصيل إنفاقها الصباحي اليومي قبل الوصول إلى المكتب. اكتشفت أوليفيا أنها تشتري يومياً فنجان قهوة "لاتيه" مع قطعة حلوى، بالإضافة إلى بعض المجلات، بتكلفة تصل إلى 10 دولارات يومياً.
أخرج باخ حاسبته وأراها المعجزة: هذه الـ 10 دولارات اليومية تعني 300 دولار شهرياً. لو قامت أوليفيا بتوفير هذا المبلغ واستثماره بعائد سنوي متوسط قدره 10% (وهو متوسط عائد السوق التاريخي)، ستتحول هذه القهوة اليومية بعد 30 إلى 40 عاماً إلى أكثر من 1.2 مليون دولار! لقد أدركت أوليفيا في تلك اللحظة أنها كانت "تشرب مستقبلها المالي" كل صباح.
كيف تكتشف عامل اللاتيه الخاص بك؟
- أجرِ تدقيقاً مالياً لمصروفاتك: لمدة أسبوع واحد فقط، اكتب كل ريال أو دولار تنفقه، خاصة المشتريات النقدية السريعة.
- حدد النزيف الهامشي: ابحث عن الأشياء التي تشتريها بدافع العادة وليس الحاجة الحقيقية (قهوة جاهزة، وجبات سريعة، اشتراكات رقمية لا تستخدمها).
- أعد توجيه التدفق المالي: ليس المطلوب منك أن تعيش حياة تقشف قاسية، بل أن تكتشف "عامل اللاتيه" الخاص بك، وتقلص إنفاقك فيه بنسبة 50% إلى 70%، وتوجه هذا الفارق فوراً وبشكل تلقائي نحو حسابك الاستثماري.
ادفع لنفسك أولاً - قلب المعادلة المالية
نعاني جميعاً من تبعات قانون اقتصادي يسمى "قانون باركنسون المالي"، والذي ينص على أن "المصاريف ترتفع دائماً لتسوي الدخل". عندما يرتفع راتبك، تتوسع احتياجاتك التلقائية لتمتص الزيادة فوراً. ويعود ذلك إلى الانزلاق في ظاهرة التكيف الهيدوني، حيث نعتاد سريعاً على الدخل الجديد ونرى الكماليات كضروريات.
المعادلة المالية النمطية التي يتبعها 99% من الناس هي:
الدخل - المصاريف والالتزامات = المتبقي للادخار
هذه المعادلة خاطئة وقاتلة، لأن المتبقي دائماً ما يكون صفراً! المفهوم الجديد الذي يتطلبه الأمر هو قلب المعادلة كلياً لتصبح:
الدخل - الادخار والاستثمار (حساب مستقبلك) = المتبقي للمصاريف
(إذا أعجبك هذا المفهوم، فقد يهمك أيضاً ما ناقشه روبرت كيوساكي حول بناء الأصول مقابل الخصوم في ملخص كتاب الأب الغني والأب الفقير).
معجزة "ساعة العمل الأولى" لـ الزوجين ماكنتاير
يجسد هذه الفكرة الزوجان "جيم وسو ماكنتاير". كان جيم يعمل موظفاً في شركة متوسطة، وكانت سو تعمل في صالون تجميل. لم يتجاوز دخلهما الإجمالي أبداً الأجور المتوسطة.
رغم ذلك، نجح الزوجان في التقاعد في سن الـ 52 وهما يمتلكان منزلين مدفوعي الثمن بالكامل، ولا يحملان أي ديون، ولديهما حسابات استثمارية تتجاوز قيمتها مليوناً ونصف المليون دولار.
كيف حققا ذلك؟ بقرار واحد اتخذاه في بداية حياتهما العملية: "الدفع لأنفسهما أولاً". كانا يقتطعان ما يعادل أجر ساعة عمل واحدة من دخل كل منهما يومياً (حوالي 12.5% من دخلهما الإجمالي)، ويتم إرسال هذا المبلغ مباشرة إلى حسابهما الاستثماري قبل أن يمسك أحدهما بأي دولار لدفع الفواتير.
"عندما تدفع لنفسك أولاً، فأنت تضع نفسك وحياتك في المرتبة الأولى، بدلاً من أن تضع صاحب المقهى، وشركة الاتصالات، ومتاجر الملابس في المرتبة الأولى."
الشرح: يعيد ديفيد باخ تأطير الفكرة النفسية للادخار. الادخار ليس حرمانًا أو تضحية بسعادة اليوم، بل هو أعظم صورة من صور احترام الذات. عندما تسدد فواتير الجميع وتنسى نفسك، فأنت تتعامل مع نفسك كـ "عبد" يعمل فقط لتسمين حسابات الشركات الأخرى.
خطوات تحويل المفهوم إلى واقع يومي
- حدد نسبة الدفع لنفسك: ابدأ بنسبة 10% من إجمالي دخلك كحد أدنى، واجعل هدفك المستقبلي الوصول إلى 15% أو 20%.
- احسب ساعة عملك: إذا كنت تعمل 8 ساعات يومياً، فإن اقتطاع أجر ساعة واحدة يمثل 12.5% من دخلك. وافق على أن هذه الساعة هي ملك لمستقبلك المالي ولن يستفيد منها أي تاجر في الحاضر.
- اجعل الخصم مبكراً: خصص هذا المبلغ ليتم اقتطاعه في نفس اليوم الذي ينزل فيه الراتب في حسابك البنكي، وقبل أن تبدأ بدفع أي إيجار أو فواتير.
أتمتة النظام المالي - إلغاء قوة الإرادة
دعني أسألك بصراحة: كم مرة وعدت نفسك مع بداية الشهر أنك ستدخر، ثم انتهى الشهر والحساب صفر؟
تؤكد دراسات استنزاف قوة الإرادة وإرهاق القرار أن إرادة الإنسان مورد حيوي محدود ينفد مع كثرة القرارات اليومية. إن الانضباط الذاتي المالي يفشل دائماً لأنه يتطلب منك اتخاذ قرار شجاع بالادخار 12 مرة في السنة (كل شهر).
عندما تعتمد على إرادتك، فإن أي ظرف طارئ، أو إغراء تسويقي، سيجعلك تؤجل ادخار هذا الشهر إلى الشهر القادم. الحل الذكي هنا هو: إلغاء العنصر البشري وقوة الإرادة من المعادلة المالية تماماً باستبدالها بالتكنولوجيا.
(تذكر دائماً أن قوة الأنظمة تتفوق على قوة الإرادة، ولتطبيق فكرة أتمتة العادات الناجحة في مختلف جوانب حياتك، أدعوك لقراءة ملخص كتاب العادات الذرية).
نظام "الطيار الآلي" المالي
يشبه المؤلف هذا النظام بـ "الطيار الآلي" (Autopilot) في الطائرات النفاثة. عندما تقلع الطائرة متجهة من نيويورك إلى لندن، لا يقضي الكابتن 7 ساعات متواصلة وهو يمسك بقبضة التوجيه يدوياً ويقاوم الرياح العاتية.
بدلاً من ذلك، يدخل الكابتن بيانات الوجهة والارتفاع في كمبيوتر الطائرة مرة واحدة، ثم يفعل "الطيار الآلي". تقوم التكنولوجيا بعد ذلك بتعديل المسار آلياً ومواجهة الرياح دون أي تدخل بشري. الأتمتة المالية هي طيارك الآلي الذي يقود سفينتك نحو الثروة أثناء نومك.
"إعداد الميزانيات لا ينجح... الأتمتة هي التي تنجح."
تتبع المصروفات عبر كتابة كل سنت في دفتر يسبب الإرهاق النفسي ويؤدي للاستسلام. الأتمتة تُغنيك عن كتابة الميزانيات لأنها تجبرك على إنفاق المتبقي فقط بعد اقتطاع الاستثمار آلياً.
خطوات بناء الهيكل الآلي
- ربط الحسابات البنكية: قم بزيارة البنك أو استخدام التطبيق الإلكتروني لإعداد "أمر تحويل مستديم".
- التوقيت الذهبي: اضبط التحويل الآلي ليعمل بعد 24 ساعة فقط من تاريخ إيداع الراتب في حسابك الجاري.
- التوجيه الآلي المزدوج: وُجّه جزءاً من التحويل الآلي نحو حساب الاستثمار طويل الأجل، والجزء الآخر نحو حساب ادخار فرعي للطوارئ.
- اجعل الحساب الآخر صعب الوصول: اختر بنكاً مختلفاً لحساب الاستثمار، ولا تطلب بطاقة صرف آلي لهذا الحساب، لتقليل إمكانية سحب الأموال بدافع الشراء الطارئ.
صندوق الطوارئ لراحة البال - درع الأمان المالي
الآن، لننتقل إلى الجانب المظلم من القصة... ماذا يحدث عندما تقع أزمة غير متوقعة؟
هناك فارق جوهري بين "الادخار للاستثمار" و"الادخار للراحة النفسية". عدم وجود سيولة نقدية محصنة يجعلك عرضة للهزات الاقتصادية الشديدة. الحياة مليئة بالأحداث المباغتة: تسريح من الوظيفة، حالات طبية طارئة، أو إصلاحات منزلية.
بدون صندوق طوارئ مخصص، سينهار نظامك المالي عند أول عقبة، وتضطر لسببين أحلاهما مر: إما الانزلاق في ديون بطاقات الائتمان ذات الفوائد الفاحشة، أو تصفية استثماراتك طويلة الأجل في أوقات هبوط الأسواق، مما يكبدك خسائر فادحة.
شراء المظلة والطقس مشمس
يشبه ديفيد باخ صندوق الطوارئ بـ "مظلة المطر". من الخطأ الفادح أن تنتظر انهمار الأمطار الغزيرة والعواصف لتبدأ في الخروج للشارع والبحث عن متجر يبيع المظلات، حينها ستدفع أي سعر يُطلب منك، وستبتل وتمرض قبل أن تجدها.
الشخص الذكي مالياً هو من يشتري المظلة ويضعها في حقيبته والطقس مشمس تماماً والسماء صافية. صندوق الطوارئ هو مظلتك المالية التي تضمن لك المشي بثبات وسط العواصف الاقتصادية دون أن تبتل استثماراتك.
كيفية بناء وإدارة صندوق الراحة النفسية
- حساب تكلفة المعيشة الأساسية: احسب المصاريف الضرورية الصارمة التي تحتاجها للبقاء على قيد الحياة شهرياً (السكن، الطعام، الفواتير الأساسية، القروض).
- تحديد حجم الصندوق: يجب أن يغطي الصندوق تكاليف من 3 إلى 6 أشهر. إذا كانت وظيفتك غير مستقرة، فالأفضل توسيع الصندوق ليغطي 9 إلى 12 شهراً.
- أتمتة بناء الصندوق: لا تحاول بناء الصندوق دفعة واحدة. اضبط اقتطاعاً آلياً صغيراً شهرياً يذهب لحساب طوارئ مخصص يُطلق عليه "حساب راحة البال".
- أين تضع أموال الطوارئ؟: يجب أن تُحفظ هذه الأموال في حساب بنكي يتيح سيولة فورية وآمنة، دون الركض وراء العوائد العالية لأن هدفه الأمان وليس النمو.
امتلاك المنزل الآلي - بناء الثروة غير المباشر
يدخل باخ في جدل اقتصادي شهير، مؤكداً أن الاستئجار الدائم هو مسار مؤكد نحو الهشاشة المالية عند التقاعد. المفهوم العلمي الكامن خلف تملك العقار هو "الادخار الإجباري وبناء الحصص الملكية (Equity)".
عندما تدفع الإيجار، فإن 100% من أموالك تتبخر للأبد وتتحول إلى عائد صافٍ في جيب المالك. أما عندما تسدد القسط العقاري الشهري، فإن جزءاً من القسط يذهب للفوائد، لكن الجزء الآخر يذهب مباشرة لسداد أصل القرض، مما يعني أنك تحول نفقاتك الشهرية إلى ملكية حقيقية في أصل عقاري تتزايد قيمته مع الزمن.
ثروة المالك مقابل ثروة المستأجر
يقدم الكتاب مقارنة بين مسارين لشخصين يبدآن حياتهما بنفس الدخل: المستأجر "جون" والمشتري "توم". جون يعتقد أن الاستئجار يمنحه حرية، فيستمر في دفع 1500 دولار شهرياً لمدة 30 عاماً (إجمالي ما دفعه = 540,000 دولار دون احتساب زيادات الإيجار). في نهاية الـ 30 عاماً، لا يملك جون أي سنت في هذا العقار، ويمكن للمالك طرده في أي لحظة.
في المقابل، اشترى توم منزلاً صغيراً ودفع نفس الـ 1500 دولار كقسط عقاري آلي شهرياً. بعد 30 عاماً، انتهى القرض تماماً، وأصبح توم يملك عقاراً تساوي قيمته أكثر من 800,000 دولار، ويعيش فيه مجاناً تماماً بقية حياته. توم استخدم سكناه كأداة أتمتة إجبارية لبناء ثروة هائلة.
استراتيجيات الشراء والسداد الآلي السريع
- اتخذ قرار التملك مبكراً: لا تنتظر شراء "منزل الأحلام"، ابدأ بشراء شقة صغيرة أو منزل يعادل إمكانياتك، فالمهم هو الدخول في سوق العقار.
- أتمتة دفع الأقساط العقارية: خصص أمر دفع آلي يسحب قسط المنزل مباشرة فور نزول الراتب لتجنب أي تأخير.
- استراتيجية نصف الشهرية: ادفع نصف قسطك العقاري كل أسبوعين بدلاً من دفع القسط كاملاً مرة واحدة شهرياً. هذا المخطط الآلي يجعل تدفع ما يعادل 13 قسطاً شهرياً في السنة بدلاً من 12 قسطاً، مما يقلل مدة القرض البالغة 30 عاماً إلى حوالي 22 عاماً، ويوفر عليك عشرات الآلاف في الفوائد.
التخلص التلقائي من الديون - إيقاف نزيف الثروة
إن الفائدة المركبة هي السلاح ذو الحدين، فهي تخدمك عندما تستثمر أموالك، ولكنها تدمرك تماماً عندما تتراكم عليك الديون. ديون بطاقات الائتمان تحمل نسب فائدة مرتفعة للغاية (تصل إلى 18% أو 24% سنوياً).
هذا يعني أنه لا يوجد أي استثمار في العالم يستطيع تحقيق عوائد مضمونة تتغلب على هذه الفوائد الفاحشة. المفهوم هنا هو أن سداد الدين ذي الفائدة العالية يُعد استثماراً بعائد مضمون يعادل نسبة فائدة الدين نفسه.
الركض العكسي على السلم الكهربائي
يشبه ديفيد باخ الشخص الذي يحاول بناء ثروة بينما يحمل ديوناً استهلاكية بشخص يحاول "الركض صعوداً على سلم كهربائي متحرك بسرعة نحو الأسفل".
مهما كانت سرعة ركضك المالي، ومهما بذلت من جهد لزيادة دخلك، فإن اتجاه السلم (الفوائد المركبة للديون) سيجذبك باستمرار نحو القاع. كي تبدأ في الصعود الحقيقي، عليك أولاً إيقاف هذا السلم الكهربائي عن الحركة كلياً عبر تصفية الديون.
"لست بحاجة لكسب الكثير من المال لتصبح غنياً، بل أنت بحاجة فقط لاتخاذ قرارات آليّة ذكية تتسق مع أهدافك."
يوضح هذا الاقتباس أن مشكلة الديون ليست مشكلة قلة دخل، بل هي مشكلة تنظيم وإدارة. أصحاب الدخول العالية قد يفلسون إذا غرقوا في ديون غير مأتمتة، بينما يستطيع صاحب الدخل المتوسط أن يتحرر تماماً عبر إعداد نظام سداد آلي صلب.
خطة كرة الثلج الآلية لتصفية الديون
- حصر وتجميد الديون: اجمع كل كشوفات بطاقاتك الائتمانية وقروضك. تووقف فوراً عن إضافة أي دين جديد، وقم بقطع بطاقات الائتمان الفيزيائية.
- أتمتة الحد الأدنى: قم بإعداد تحويلات بنكية آلية لسداد "الحد الأدنى المطلوب" لجميع ديونك دون استثناء، حتى لا تتأثر درجتك الائتمانية.
- تركيز القوة الضاربة (استراتيجية كرة الثلج): حدد الدين صاحب الفائدة الأعلى (أو المبلغ الأصغر). اضبط تحويلاً آلياً إضافياً لتوجيه أي مبلغ فائض لديك نحو هذا الدين بالتحديد حتى يتم القضاء عليه تماماً.
- التدوير التلقائي: فور الانتهاء من الدين الأول، خذ القيمة المالية التي كنت تدفعها له ووجهها آلياً فوق القسط الأدنى للدين الثاني. ستلاحظ أن سرعة سداد الديون تتضاعف تلقائياً ككرة ثلج متدحرجة حتى تصبح حراً تماماً.
تطبيق أفكار الكتاب في واقعنا اليوم
أنا أرى شخصياً أن فكرة باخ عن الأتمتة هي الحل الأنسب لثقافة الاستهلاك المتسارعة في مجتمعاتنا العربية اليوم، خصوصاً مع انتشار خدمات الشراء الآجل والدفع بضغطة زر واحدة. لتطبيق هذه الفلسفة محلياً، لا تحتاج لانتظار أنظمة تقاعد معقدة، بل يمكنك استغلال أدواتك البنكية المتاحة حالياً:
- الاستفادة من تطبيقات التقنية المالية (FinTech): تتيح أغلب البنوك وتطبيقات الاستثمار المرخصة اليوم ميزة الاستقطاع الشهري التلقائي، حيث يمكنك برمجة شراء حصص في صناديق المؤشرات أو الذهب أو الأسهم فور استلام راتبك مباشرة.
- مواجهة فخ الدفع الآجل (اشترِ الآن وادفع لاحقاً): هذه الخدمات هي النسخة العصرية من فخ بطاقات الائتمان التي حذر منها باخ، لذلك فإن تطبيق نظام الحسم التلقائي يجبرك على التعايش مع سيولتك الحقيقية الصافية بدلاً من خلق التزامات وهمية.
- التعامل مع التضخم المحلي: لا تترك أموال الادخار راكدة في حساب جارٍ يتآكل مع تضخم العملة، بل وجّه الاستقطاع التلقائي نحو حسابات استثمارية أو صناديق نقدية مرابحة تمنحك حماية ومردوداً يحافظ على قيمتها الشرائية.
ما لا يخبرك به ديفيد باخ
على الرغم من براعة باخ في تبسيط الأمور، إلا أن هناك عدة ثغرات جوهرية في طرحه يجب أن نكون واعين لها تماماً قبل تطبيق كلامه بحذافيره:
- المبالغة في افتراض العائد السنوي 10%: يبني باخ معظم حساباته الوردية على فرضية تحقيق عائد سنوي مركب بنسبة 10% باستمرار، وهي نسبة مفرطة في التفاؤل وتتجاهل فترات الركود والانهيارات الحتمية لأسواق المال، فضلاً عن تأثير التضخم والرسوم الاستثمارية.
- لوم الضحية عبر فكرة "عامل اللاتيه": يبالغ الكاتب في تصوير التخلي عن المصاريف اليومية الصغيرة كطريق سحري للثراء، متجاهلاً أن الأزمة المالية الحقيقية لكثير من الشباب سببها ركود الرواتب، غلاء أسعار الإيجارات، وتكلفة المعيشة الأساسية، وليس مجرد كوب قهوة صباحي.
- التحيز المطلق وغير المدروس لامتلاك المنازل: يقدم الكاتب شراء المنزل كخيار متفوق دائماً على الاستئجار، وهو طرح قاصر جداً في واقعنا المعاصر. تكاليف الصيانة المستمرة، فوائد الرهن العقاري، وعدم مرونة الانتقال قد تجعل الاستئجار واستثمار الفائض النقدي في الأصول خياراً أكثر ذكاءً وأماناً في كثير من الأحيان.
رأيي الشخصي وتقييمي للكتاب
انطباعي الصريح بعد فحص الكتاب هو أنه من أفضل المراجع التأسيسية التي تقدم حلاً عملياً للمشكلة الأزلية بين الإرادة والمال. قوة الكتاب ليست في أرقامه الرياضية، بل في إقناعك بإلغاء العامل البشري ونقل الإدارة المالية إلى نظام آلي يحميك من نفسك.
⭐ تقييمي الشخصي للكتاب: 8.2 / 10 فكرة الأتمتة عبقرية وسهلة التطبيق جداً، لكن الكتاب يعاني من تكرار الأفكار وتركيزه الزائد على قوانين التقاعد الأمريكية.
لمن أنصح بهذا الكتاب؟
أنصح به بشدة لكل موظف مبتدئ أو شخص يعيش دوامة انتهاء الراتب قبل منتصف الشهر، وكذلك لكل من يشعر بالإحباط من محاولات تنظيم الميزانية وكتابة الجداول اليدوية.
هل يستحق قراءة الكتاب كاملاً أم يكفي الملخص؟
بكل صراحة، يكفيك جداً هذا الملخص والتركيز على تطبيق خطواته. الكتاب الأصلي يحوي الكثير من الصفحات المكررة وشرحاً مملاً لتفاصيل الحسابات الضريبية في أمريكا (مثل 401k وIRA) التي لن تفيدك بشيء في عالمنا العربي.
تشغيل طيارك الآلي
إليك تحدياً بسيطاً يمكنك إنجازه خلال سبعة أيام فقط لنقل أفكار الكتاب من الورق إلى حسابك البنكي:
- اليوم الأول - تدقيق النزيف: افتح كشف حسابك البنكي لآخر شهر، وحدد بالورقة والقلم بنداً ترفيهياً واحداً غير ضروري يتكرر معك باستمرار.
- اليوم الثاني - تفعيل حساب العزل: افتح حساباً ادخارياً فرعياً أو حساباً في منصة استثمارية، واحرص على عدم طلب بطاقة مدى أو صراف آلي له.
- اليوم الثالث - برمجة أول أمر مستديم: اضبط أمراً بنكياً آلياً لتحويل ما يعادل 10% من دخلك في اليوم التالي لموعد نزول راتبك مباشرة إلى هذا الحساب المعزول.
- اليوم الرابع - تجميد الديون: إذا كنت تستخدم بطاقات الشراء الآجل أو الفيزا لمصروفات استهلاكية، احذف بياناتها من تطبيقات هاتفك لتصعيب عملية الشراء الاندفاعي.
- اليوم السابع - المراقبة دون تدخل: راقب أول دورة مالية دون أن تغير شيئاً، واستمتع بشعور أنك دفعت لمستقبلك أولاً دون أن تضطر لاتخاذ قرار يومي مرهق.
الخلاصة - خريطة طريق لمستقبلك المالي
الفكرة الأهم في كتاب «المليونير التلقائي» ليست أن الوصول إلى الثروة يحتاج إلى راتب استثنائي أو إلى قدرة خارقة على ضبط النفس. ما يركز عليه ديفيد باخ هو أهمية بناء نظام يجعل الادخار والاستثمار جزءاً تلقائياً من طريقة إدارة الدخل، بدلاً من انتظار ما يتبقى في نهاية الشهر.
وهذا يغير طريقة التفكير في المال قليلاً. فبدلاً من أن تعتمد كل مرة على قرار جديد بأن تنفق أقل أو تدخر أكثر، يمكنك تصميم نظام يساعدك على تنفيذ هذا القرار بصورة منتظمة. وقد لا تبدو المبالغ الصغيرة مؤثرة في البداية، لكن انتظامها هو الجزء الذي يمنحها قيمتها على المدى الطويل.
لذلك ربما يكون السؤال المفيد بعد قراءة الكتاب ليس: «كيف أصبح ثرياً بسرعة؟»، بل: ما الجزء من دخلي الذي أوجهه اليوم إلى مستقبلي قبل أن أنفقه؟
💬 سؤال لنفكر فيه معاً
لو راجعت مشترياتك في الشهر الماضي، ما هو "عامل اللاتيه" الخفي الذي يلتهم أموالك بدافع العادة وليس الحاجة؟ وهل تعتقد أن اقتطاع 10% من دخلك آلياً في يوم الراتب أمر ممكن في ظروفك الحالية؟ شاركنا رأيك وتجربتك في التعليقات لنستفيد معاً.
الأسئلة الشائعة حول كتاب المليونير التلقائي
ما المقصود بفكرة «الدفع لنفسك أولاً»؟
المقصود هو تخصيص جزء من دخلك للادخار أو الاستثمار فور حصولك عليه، بدلاً من إنفاق الدخل أولاً ثم ادخار ما يتبقى. يرى ديفيد باخ أن هذه الطريقة تجعل الادخار جزءاً ثابتاً من نظامك المالي.
هل يمكن تطبيق أفكار «المليونير التلقائي» مع دخل محدود؟
نعم، لكن المبلغ الممكن ادخاره يختلف حسب الدخل والالتزامات والديون وتكاليف المعيشة. الفكرة الأساسية هي جعل الادخار منتظماً وتلقائياً قدر الإمكان، مع معالجة مشكلات التدفق النقدي والديون عند الحاجة.
هل يعني الادخار التلقائي أن أتوقف عن الاهتمام بمصروفاتي؟
لا. الأتمتة تقلل عدد القرارات المالية المتكررة، لكنها لا تلغي الحاجة إلى معرفة أين تذهب أموالك. لذلك يركز باخ أيضاً على الانتباه إلى المصروفات الصغيرة والمتكررة وتقليل ما يمكن إعادة توجيهه نحو أهداف مالية أهم.
هل تكفي الأتمتة وحدها لبناء الثروة؟
لا. الأتمتة أداة لتنفيذ خطة مالية وليست بديلاً عنها. يجب أيضاً مراعاة الديون وصندوق الطوارئ والأهداف المالية ومستوى المخاطر ونوع الاستثمارات، مع إدراك أن نتائج الاستثمار ليست مضمونة.
كيف أطبق الأتمتة إذا كنت أعمل لحسابي الخاص ودخلي غير منتظم؟
في حالة العمل الحر، يمكنك أتمتة العملية بالنسب المئوية بدلاً من المبالغ الثابتة. اجعل البنك أو تطبيقك المالي يحول نسبة محددة (مثل 15%) فور دخول أي دفعة مالية لحسابك إلى حساب استثماري منفصل، مما يحميك في أشهر الدخل المرتفع ويسندك في أشهر الركود.
هل التخلص من النفقات الصغيرة كافٍ وحده لتحقيق الثراء؟
بالتأكيد لا. إيقاف تسريب المصاريف الصغيرة يوفر لك الوقود الأولي، لكن بناء الثروة الحقيقية يتطلب استثمار تلك المبالغ بذكاء في أصول منتجة، بالتوازي مع السعي المستمر لرفع قيمتك المهنية وزيادة دخلك الأساسي بمرور الوقت.
⭐ هل أعجبك الملخص؟ أضف "ملخصات كتب" كمصدرك المفضل على جوجل لتصلك أحدث مراجعات الكتب في هاتفك مباشرة عبر Google Discover.
أضفنا لمصادرك المفضلة على Google