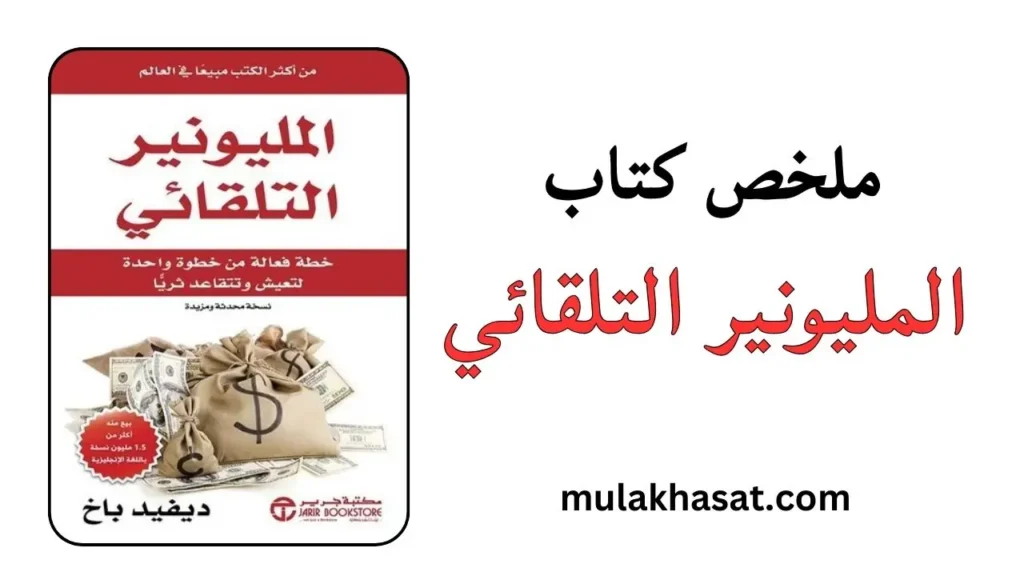
ملخص كتاب المليونير التلقائي - ثراء بلا ميزانية
غالباً ما نعتقد أن زيادة الدخل هي الحل الطبيعي لأي مشكلة مالية. ينتظر الموظف ترقية أو زيادة في الراتب على أمل أن تمنحه مساحة أكبر للادخار، لكن بعد فترة قد يجد أن المصاريف ارتفعت هي الأخرى، وأن المبلغ الإضافي اختفى تقريباً دون أن يتغير وضعه المالي كثيراً. المشكلة هنا ليست دائماً في مقدار ما نكسبه، بل في الطريقة التي نتعامل بها مع المال بعد وصوله.
هذه الدوامة هي إحدى الأفكار التي يناقشها الكاتب المالي ديفيد باخ في كتابه «المليونير التلقائي». بدلاً من الاعتماد على قوة الإرادة أو محاولة مراقبة كل مصروف طوال الوقت، يقترح باخ بناء نظام مالي يعمل تلقائياً، بحيث يذهب جزء من الدخل إلى الادخار والاستثمار قبل أن تتاح فرصة إنفاقه.
من خلال أمثلة واقعية وخطوات عملية، يشرح الكتاب كيف يمكن للعادات المالية الصغيرة، عندما تصبح تلقائية ومستقرة، أن تتراكم مع مرور الوقت. وفي هذا الملخص، سنستعرض أفكار باخ حول الادخار، والإنفاق اليومي، والدفع لنفسك أولاً، وكيف يمكن للأتمتة أن تجعل بناء الأمان المالي أقل اعتماداً على القرارات اليومية.
💡 ملخص سريع لكتاب "المليونير التلقائي" (أهم الأفكار)
- عامل اللاتيه: التراكمات الصغيرة اليومية هي التي تبني الثروة أو تدمرها بفضل عائد الاستثمار التراكمي.
- ادفع لنفسك أولاً: اقتطع أجر ساعة عمل واحدة يومياً لحساب مستقبلك قبل دفع أي فاتورة للغير.
- الأتمتة الكاملة: لا تتكل على إرادتك الضعيفة، اجعل الخصم والاستثمار يعملان آلياً فور نزول الراتب.
- صندوق راحة البال: ادخر نفقات 3 إلى 6 أشهر لحماية استثماراتك من الهزات المفاجئة.
- التخلص الآلي من الديون: سداد الديون مرتفعة الفائدة هو أفضل استثمار مضمون، واستخدم استراتيجية كرة الثلج لتصفيتها.
عامل اللاتيه - التراكمات الصغيرة تصنع الفارق الكبير
هنا نصل إلى الفخ الذهني الذي نقع فيه جميعاً دون أن ندري: نفيض بالتركيز على المبالغ الكبيرة، ونُصاب بالعمى المالي الكامل تجاه المبالغ الصغيرة. يفترض معظم الناس أن بناء الثروة يتطلب توفير مبالغ ضخمة دفعة واحدة. ولكن، ما المشكلة في هذا التفكير؟
المشكلة أنهم يتجاهلون الفوائد المركبة (Compound Interest). تسريب المبالغ الصغيرة بشكل منتظم يعمل تماماً كـ "ثقب صغير في سفينة كبيرة"، لا تراه ولكن يغرقها في النهاية. الرياضيات المالية تؤكد أن استثمار مبلغ زهيد جداً بشكل يومي وعلى مدى عقود كفيل بتوليد ثروة طائلة.
وهذا بالظبط ما أثبتته دراسات علم النفس السلوكي، وعلى رأسها تجربة المارشميلو في جامعة ستانفورد، والتي كشفت أن قدرتنا النفسية على تأجيل الإشباع اللحظي للمتعة الصغيرة هي التنبؤ الأول بالنجاح المالي على المدى الطويل.
(صديقي القارئ، إذا أردت التعمق أكثر في فهم الجانب النفسي والسلوكي لقراراتك المالية وكيف تؤثر على ثروتك، أنصحك بقراءة ملخص كتاب سيكولوجية المال).
فنجان القهوة الذي يلتهم الملايين
خذ عندك هذه القصة التي يرويها ديفيد باخ مع موظفة شابة تدعى "أوليفيا". كانت تحضر دوراته المالية وتشتكي دائماً من أن دخلها المحدود يمنعها تماماً من الادخار، وأنها تعيش "من الراتب إلى الراتب".
طلب منها باخ أن تفكك تفاصيل إنفاقها الصباحي اليومي قبل الوصول إلى المكتب. اكتشفت أوليفيا أنها تشتري يومياً فنجان قهوة "لاتيه" مع قطعة حلوى، بالإضافة إلى بعض المجلات، بتكلفة تصل إلى 10 دولارات يومياً.
أخرج باخ حاسبته وأراها المعجزة: هذه الـ 10 دولارات اليومية تعني 300 دولار شهرياً. لو قامت أوليفيا بتوفير هذا المبلغ واستثماره بعائد سنوي متوسط قدره 10% (وهو متوسط عائد السوق التاريخي)، ستتحول هذه القهوة اليومية بعد 30 إلى 40 عاماً إلى أكثر من 1.2 مليون دولار! لقد أدركت أوليفيا في تلك اللحظة أنها كانت "تشرب مستقبلها المالي" كل صباح.
كيف تكتشف عامل اللاتيه الخاص بك؟
- أجرِ تدقيقاً مالياً لمصروفاتك: لمدة أسبوع واحد فقط، اكتب كل ريال أو دولار تنفقه، خاصة المشتريات النقدية السريعة.
- حدد النزيف الهامشي: ابحث عن الأشياء التي تشتريها بدافع العادة وليس الحاجة الحقيقية (قهوة جاهزة، وجبات سريعة، اشتراكات رقمية لا تستخدمها).
- أعد توجيه التدفق المالي: ليس المطلوب منك أن تعيش حياة تقشف قاسية، بل أن تكتشف "عامل اللاتيه" الخاص بك، وتقلص إنفاقك فيه بنسبة 50% إلى 70%، وتوجه هذا الفارق فوراً وبشكل تلقائي نحو حسابك الاستثماري.
ادفع لنفسك أولاً - قلب المعادلة المالية
نعاني جميعاً من تبعات قانون اقتصادي يسمى "قانون باركنسون المالي"، والذي ينص على أن "المصاريف ترتفع دائماً لتسوي الدخل". عندما يرتفع راتبك، تتوسع احتياجاتك التلقائية لتمتص الزيادة فوراً. ويعود ذلك إلى الانزلاق في ظاهرة التكيف الهيدوني، حيث نعتاد سريعاً على الدخل الجديد ونرى الكماليات كضروريات.
المعادلة المالية النمطية التي يتبعها 99% من الناس هي:
الدخل - المصاريف والالتزامات = المتبقي للادخار
هذه المعادلة خاطئة وقاتلة، لأن المتبقي دائماً ما يكون صفراً! المفهوم الجديد الذي يتطلبه الأمر هو قلب المعادلة كلياً لتصبح:
الدخل - الادخار والاستثمار (حساب مستقبلك) = المتبقي للمصاريف
(إذا أعجبك هذا المفهوم، فقد يهمك أيضاً ما ناقشه روبرت كيوساكي حول بناء الأصول مقابل الخصوم في ملخص كتاب الأب الغني والأب الفقير).
معجزة "ساعة العمل الأولى" لـ الزوجين ماكنتاير
يجسد هذه الفكرة الزوجان "جيم وسو ماكنتاير". كان جيم يعمل موظفاً في شركة متوسطة، وكانت سو تعمل في صالون تجميل. لم يتجاوز دخلهما الإجمالي أبداً الأجور المتوسطة.
رغم ذلك، نجح الزوجان في التقاعد في سن الـ 52 وهما يمتلكان منزلين مدفوعي الثمن بالكامل، ولا يحملان أي ديون، ولديهما حسابات استثمارية تتجاوز قيمتها مليوناً ونصف المليون دولار.
كيف حققا ذلك؟ بقرار واحد اتخذاه في بداية حياتهما العملية: "الدفع لأنفسهما أولاً". كانا يقتطعان ما يعادل أجر ساعة عمل واحدة من دخل كل منهما يومياً (حوالي 12.5% من دخلهما الإجمالي)، ويتم إرسال هذا المبلغ مباشرة إلى حسابهما الاستثماري قبل أن يمسك أحدهما بأي دولار لدفع الفواتير.
"عندما تدفع لنفسك أولاً، فأنت تضع نفسك وحياتك في المرتبة الأولى، بدلاً من أن تضع صاحب المقهى، وشركة الاتصالات، ومتاجر الملابس في المرتبة الأولى."
الشرح: يعيد ديفيد باخ تأطير الفكرة النفسية للادخار. الادخار ليس حرمانًا أو تضحية بسعادة اليوم، بل هو أعظم صورة من صور احترام الذات. عندما تسدد فواتير الجميع وتنسى نفسك، فأنت تتعامل مع نفسك كـ "عبد" يعمل فقط لتسمين حسابات الشركات الأخرى.
خطوات تحويل المفهوم إلى واقع يومي
- حدد نسبة الدفع لنفسك: ابدأ بنسبة 10% من إجمالي دخلك كحد أدنى، واجعل هدفك المستقبلي الوصول إلى 15% أو 20%.
- احسب ساعة عملك: إذا كنت تعمل 8 ساعات يومياً، فإن اقتطاع أجر ساعة واحدة يمثل 12.5% من دخلك. وافق على أن هذه الساعة هي ملك لمستقبلك المالي ولن يستفيد منها أي تاجر في الحاضر.
- اجعل الخصم مبكراً: خصص هذا المبلغ ليتم اقتطاعه في نفس اليوم الذي ينزل فيه الراتب في حسابك البنكي، وقبل أن تبدأ بدفع أي إيجار أو فواتير.
أتمتة النظام المالي - إلغاء قوة الإرادة
دعني أسألك بصراحة: كم مرة وعدت نفسك مع بداية الشهر أنك ستدخر، ثم انتهى الشهر والحساب صفر؟
تؤكد دراسات استنزاف قوة الإرادة وإرهاق القرار أن إرادة الإنسان مورد حيوي محدود ينفد مع كثرة القرارات اليومية. إن الانضباط الذاتي المالي يفشل دائماً لأنه يتطلب منك اتخاذ قرار شجاع بالادخار 12 مرة في السنة (كل شهر).
عندما تعتمد على إرادتك، فإن أي ظرف طارئ، أو إغراء تسويقي، سيجعلك تؤجل ادخار هذا الشهر إلى الشهر القادم. الحل الذكي هنا هو: إلغاء العنصر البشري وقوة الإرادة من المعادلة المالية تماماً باستبدالها بالتكنولوجيا.
(تذكر دائماً أن قوة الأنظمة تتفوق على قوة الإرادة، ولتطبيق فكرة أتمتة العادات الناجحة في مختلف جوانب حياتك، أدعوك لقراءة ملخص كتاب العادات الذرية).
نظام "الطيار الآلي" المالي
يشبه المؤلف هذا النظام بـ "الطيار الآلي" (Autopilot) في الطائرات النفاثة. عندما تقلع الطائرة متجهة من نيويورك إلى لندن، لا يقضي الكابتن 7 ساعات متواصلة وهو يمسك بقبضة التوجيه يدوياً ويقاوم الرياح العاتية.
بدلاً من ذلك، يدخل الكابتن بيانات الوجهة والارتفاع في كمبيوتر الطائرة مرة واحدة، ثم يفعل "الطيار الآلي". تقوم التكنولوجيا بعد ذلك بتعديل المسار آلياً ومواجهة الرياح دون أي تدخل بشري. الأتمتة المالية هي طيارك الآلي الذي يقود سفينتك نحو الثروة أثناء نومك.
"إعداد الميزانيات لا ينجح... الأتمتة هي التي تنجح."
تتبع المصروفات عبر كتابة كل سنت في دفتر يسبب الإرهاق النفسي ويؤدي للاستسلام. الأتمتة تُغنيك عن كتابة الميزانيات لأنها تجبرك على إنفاق المتبقي فقط بعد اقتطاع الاستثمار آلياً.
خطوات بناء الهيكل الآلي
- ربط الحسابات البنكية: قم بزيارة البنك أو استخدام التطبيق الإلكتروني لإعداد "أمر تحويل مستديم".
- التوقيت الذهبي: اضبط التحويل الآلي ليعمل بعد 24 ساعة فقط من تاريخ إيداع الراتب في حسابك الجاري.
- التوجيه الآلي المزدوج: وُجّه جزءاً من التحويل الآلي نحو حساب الاستثمار طويل الأجل، والجزء الآخر نحو حساب ادخار فرعي للطوارئ.
- اجعل الحساب الآخر صعب الوصول: اختر بنكاً مختلفاً لحساب الاستثمار، ولا تطلب بطاقة صرف آلي لهذا الحساب، لتقليل إمكانية سحب الأموال بدافع الشراء الطارئ.
صندوق الطوارئ لراحة البال - درع الأمان المالي
الآن، لننتقل إلى الجانب المظلم من القصة... ماذا يحدث عندما تقع أزمة غير متوقعة؟
هناك فارق جوهري بين "الادخار للاستثمار" و"الادخار للراحة النفسية". عدم وجود سيولة نقدية محصنة يجعلك عرضة للهزات الاقتصادية الشديدة. الحياة مليئة بالأحداث المباغتة: تسريح من الوظيفة، حالات طبية طارئة، أو إصلاحات منزلية.
بدون صندوق طوارئ مخصص، سينهار نظامك المالي عند أول عقبة، وتضطر لسببين أحلاهما مر: إما الانزلاق في ديون بطاقات الائتمان ذات الفوائد الفاحشة، أو تصفية استثماراتك طويلة الأجل في أوقات هبوط الأسواق، مما يكبدك خسائر فادحة.
شراء المظلة والطقس مشمس
يشبه ديفيد باخ صندوق الطوارئ بـ "مظلة المطر". من الخطأ الفادح أن تنتظر انهمار الأمطار الغزيرة والعواصف لتبدأ في الخروج للشارع والبحث عن متجر يبيع المظلات، حينها ستدفع أي سعر يُطلب منك، وستبتل وتمرض قبل أن تجدها.
الشخص الذكي مالياً هو من يشتري المظلة ويضعها في حقيبته والطقس مشمس تماماً والسماء صافية. صندوق الطوارئ هو مظلتك المالية التي تضمن لك المشي بثبات وسط العواصف الاقتصادية دون أن تبتل استثماراتك.
كيفية بناء وإدارة صندوق الراحة النفسية
- حساب تكلفة المعيشة الأساسية: احسب المصاريف الضرورية الصارمة التي تحتاجها للبقاء على قيد الحياة شهرياً (السكن، الطعام، الفواتير الأساسية، القروض).
- تحديد حجم الصندوق: يجب أن يغطي الصندوق تكاليف من 3 إلى 6 أشهر. إذا كانت وظيفتك غير مستقرة، فالأفضل توسيع الصندوق ليغطي 9 إلى 12 شهراً.
- أتمتة بناء الصندوق: لا تحاول بناء الصندوق دفعة واحدة. اضبط اقتطاعاً آلياً صغيراً شهرياً يذهب لحساب طوارئ مخصص يُطلق عليه "حساب راحة البال".
- أين تضع أموال الطوارئ؟: يجب أن تُحفظ هذه الأموال في حساب بنكي يتيح سيولة فورية وآمنة، دون الركض وراء العوائد العالية لأن هدفه الأمان وليس النمو.
امتلاك المنزل الآلي - بناء الثروة غير المباشر
يدخل باخ في جدل اقتصادي شهير، مؤكداً أن الاستئجار الدائم هو مسار مؤكد نحو الهشاشة المالية عند التقاعد. المفهوم العلمي الكامن خلف تملك العقار هو "الادخار الإجباري وبناء الحصص الملكية (Equity)".
عندما تدفع الإيجار، فإن 100% من أموالك تتبخر للأبد وتتحول إلى عائد صافٍ في جيب المالك. أما عندما تسدد القسط العقاري الشهري، فإن جزءاً من القسط يذهب للفوائد، لكن الجزء الآخر يذهب مباشرة لسداد أصل القرض، مما يعني أنك تحول نفقاتك الشهرية إلى ملكية حقيقية في أصل عقاري تتزايد قيمته مع الزمن.
ثروة المالك مقابل ثروة المستأجر
يقدم الكتاب مقارنة بين مسارين لشخصين يبدآن حياتهما بنفس الدخل: المستأجر "جون" والمشتري "توم". جون يعتقد أن الاستئجار يمنحه حرية، فيستمر في دفع 1500 دولار شهرياً لمدة 30 عاماً (إجمالي ما دفعه = 540,000 دولار دون احتساب زيادات الإيجار). في نهاية الـ 30 عاماً، لا يملك جون أي سنت في هذا العقار، ويمكن للمالك طرده في أي لحظة.
في المقابل، اشترى توم منزلاً صغيراً ودفع نفس الـ 1500 دولار كقسط عقاري آلي شهرياً. بعد 30 عاماً، انتهى القرض تماماً، وأصبح توم يملك عقاراً تساوي قيمته أكثر من 800,000 دولار، ويعيش فيه مجاناً تماماً بقية حياته. توم استخدم سكناه كأداة أتمتة إجبارية لبناء ثروة هائلة.
استراتيجيات الشراء والسداد الآلي السريع
- اتخذ قرار التملك مبكراً: لا تنتظر شراء "منزل الأحلام"، ابدأ بشراء شقة صغيرة أو منزل يعادل إمكانياتك، فالمهم هو الدخول في سوق العقار.
- أتمتة دفع الأقساط العقارية: خصص أمر دفع آلي يسحب قسط المنزل مباشرة فور نزول الراتب لتجنب أي تأخير.
- استراتيجية نصف الشهرية: ادفع نصف قسطك العقاري كل أسبوعين بدلاً من دفع القسط كاملاً مرة واحدة شهرياً. هذا المخطط الآلي يجعل تدفع ما يعادل 13 قسطاً شهرياً في السنة بدلاً من 12 قسطاً، مما يقلل مدة القرض البالغة 30 عاماً إلى حوالي 22 عاماً، ويوفر عليك عشرات الآلاف في الفوائد.
التخلص التلقائي من الديون - إيقاف نزيف الثروة
إن الفائدة المركبة هي السلاح ذو الحدين، فهي تخدمك عندما تستثمر أموالك، ولكنها تدمرك تماماً عندما تتراكم عليك الديون. ديون بطاقات الائتمان تحمل نسب فائدة مرتفعة للغاية (تصل إلى 18% أو 24% سنوياً).
هذا يعني أنه لا يوجد أي استثمار في العالم يستطيع تحقيق عوائد مضمونة تتغلب على هذه الفوائد الفاحشة. المفهوم هنا هو أن سداد الدين ذي الفائدة العالية يُعد استثماراً بعائد مضمون يعادل نسبة فائدة الدين نفسه.
الركض العكسي على السلم الكهربائي
يشبه ديفيد باخ الشخص الذي يحاول بناء ثروة بينما يحمل ديوناً استهلاكية بشخص يحاول "الركض صعوداً على سلم كهربائي متحرك بسرعة نحو الأسفل".
مهما كانت سرعة ركضك المالي، ومهما بذلت من جهد لزيادة دخلك، فإن اتجاه السلم (الفوائد المركبة للديون) سيجذبك باستمرار نحو القاع. كي تبدأ في الصعود الحقيقي، عليك أولاً إيقاف هذا السلم الكهربائي عن الحركة كلياً عبر تصفية الديون.
"لست بحاجة لكسب الكثير من المال لتصبح غنياً، بل أنت بحاجة فقط لاتخاذ قرارات آليّة ذكية تتسق مع أهدافك."
يوضح هذا الاقتباس أن مشكلة الديون ليست مشكلة قلة دخل، بل هي مشكلة تنظيم وإدارة. أصحاب الدخول العالية قد يفلسون إذا غرقوا في ديون غير مأتمتة، بينما يستطيع صاحب الدخل المتوسط أن يتحرر تماماً عبر إعداد نظام سداد آلي صلب.
خطة كرة الثلج الآلية لتصفية الديون
- حصر وتجميد الديون: اجمع كل كشوفات بطاقاتك الائتمانية وقروضك. تووقف فوراً عن إضافة أي دين جديد، وقم بقطع بطاقات الائتمان الفيزيائية.
- أتمتة الحد الأدنى: قم بإعداد تحويلات بنكية آلية لسداد "الحد الأدنى المطلوب" لجميع ديونك دون استثناء، حتى لا تتأثر درجتك الائتمانية.
- تركيز القوة الضاربة (استراتيجية كرة الثلج): حدد الدين صاحب الفائدة الأعلى (أو المبلغ الأصغر). اضبط تحويلاً آلياً إضافياً لتوجيه أي مبلغ فائض لديك نحو هذا الدين بالتحديد حتى يتم القضاء عليه تماماً.
- التدوير التلقائي: فور الانتهاء من الدين الأول، خذ القيمة المالية التي كنت تدفعها له ووجهها آلياً فوق القسط الأدنى للدين الثاني. ستلاحظ أن سرعة سداد الديون تتضاعف تلقائياً ككرة ثلج متدحرجة حتى تصبح حراً تماماً.
الخلاصة - خريطة طريق لمستقبلك المالي
الفكرة الأهم في كتاب «المليونير التلقائي» ليست أن الوصول إلى الثروة يحتاج إلى راتب استثنائي أو إلى قدرة خارقة على ضبط النفس. ما يركز عليه ديفيد باخ هو أهمية بناء نظام يجعل الادخار والاستثمار جزءاً تلقائياً من طريقة إدارة الدخل، بدلاً من انتظار ما يتبقى في نهاية الشهر.
وهذا يغير طريقة التفكير في المال قليلاً. فبدلاً من أن تعتمد كل مرة على قرار جديد بأن تنفق أقل أو تدخر أكثر، يمكنك تصميم نظام يساعدك على تنفيذ هذا القرار بصورة منتظمة. وقد لا تبدو المبالغ الصغيرة مؤثرة في البداية، لكن انتظامها هو الجزء الذي يمنحها قيمتها على المدى الطويل.
لذلك ربما يكون السؤال المفيد بعد قراءة الكتاب ليس: «كيف أصبح ثرياً بسرعة؟»، بل: ما الجزء من دخلي الذي أوجهه اليوم إلى مستقبلي قبل أن أنفقه؟
الأسئلة الشائعة حول كتاب المليونير التلقائي
ما المقصود بفكرة «الدفع لنفسك أولاً»؟
المقصود هو تخصيص جزء من دخلك للادخار أو الاستثمار فور حصولك عليه، بدلاً من إنفاق الدخل أولاً ثم ادخار ما يتبقى. يرى ديفيد باخ أن هذه الطريقة تقلل الاعتماد على قوة الإرادة، لأن المال المخصص للمستقبل يصبح جزءاً ثابتاً من النظام المالي.
هل يمكن تطبيق أفكار «المليونير التلقائي» مع دخل محدود؟
نعم، لكن مقدار ما يمكن ادخاره يختلف من شخص إلى آخر بحسب الدخل والالتزامات والديون وتكاليف المعيشة. الفكرة الأساسية في منهج باخ ليست البدء بمبلغ كبير بالضرورة، وإنما جعل الادخار منتظماً وتلقائياً قدر الإمكان. وإذا كان الدخل بالكاد يغطي الاحتياجات الأساسية، فقد يكون تحسين التدفق النقدي أو التعامل مع الديون أولوية قبل زيادة الادخار.
هل يعني الادخار التلقائي أن أتوقف عن الاهتمام بمصروفاتي؟
لا. الأتمتة لا تلغي الحاجة إلى معرفة أين تذهب أموالك، لكنها تقلل عدد القرارات التي تحتاج إلى اتخاذها باستمرار. لذلك يركز باخ أيضاً على الانتباه إلى المصروفات الصغيرة والمتكررة، وعلى اكتشاف النفقات التي يمكن تقليلها أو إعادة توجيهها نحو أهداف مالية أهم.
هل تكفي الأتمتة وحدها لبناء الثروة؟
لا. الأتمتة أداة لتنفيذ خطة مالية، وليست بديلاً عن وجود خطة مناسبة. يحتاج الشخص أيضاً إلى مراعاة الديون، وصندوق الطوارئ، ومستوى المخاطر الذي يناسبه، وأهدافه المالية، ونوع الاستثمارات التي يستخدمها. كما أن نتائج الاستثمار ليست مضمونة، ولذلك لا ينبغي اعتبار الأتمتة وعداً بالثراء أو بعائد محدد.
⭐ هل أعجبك الملخص؟ أضف "ملخصات كتب" كمصدرك المفضل على جوجل لتصلك أحدث مراجعات الكتب في هاتفك مباشرة عبر Google Discover.
أضفنا لمصادرك المفضلة على Google