ملخص كتاب سيكولوجية المال - لماذا يفلس الأذكياء؟
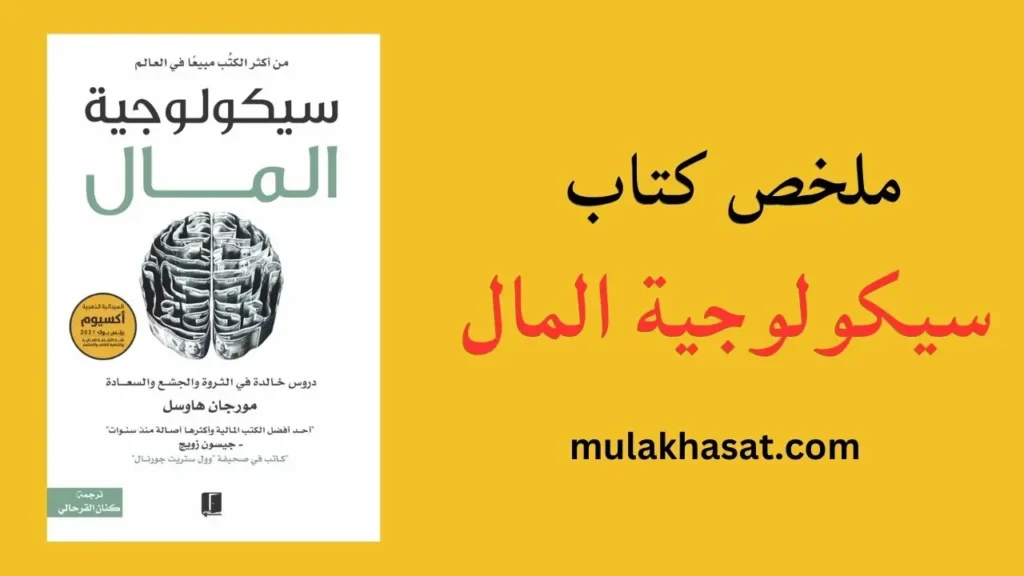
كثيراً ما نتصور أن القرارات المالية الجيدة تحتاج إلى معرفة واسعة بالأرقام والاستثمار، لكن الواقع أكثر تعقيداً. فقد يعرف شخص كيف يدخر ويستثمر، ثم يتخذ قراراً سيئاً تحت تأثير الخوف أو الطمع، بينما ينجح شخص آخر بإمكانات محدودة لأنه يعرف كيف يتحكم في سلوكه.
في كتاب سيكولوجية المال، يوضح مورغان هوسل أن علاقتنا بالمال تتشكل من تجاربنا وظروفنا وطريقة نظرنا إلى المخاطرة والنجاح والأمان، وليس من المعلومات المالية وحدها. ولهذا قد يرى شخص ما قراراً مالياً منطقياً، بينما يراه آخر متهوراً تماماً.
من هنا ينطلق الكتاب ليعيد النظر في علاقتنا بالادخار والاستثمار والثروة، ويكشف لماذا قد يكون الصبر، وهامش الأمان، والقدرة على الاكتفاء، أهم من محاولة تحقيق أعلى عائد ممكن.
💡 ملخص سريع لكتاب سيكولوجية المال (أهم الأفكار)
- السلوك قبل الذكاء: نجاحك المالي لا يعتمد على مستوى ذكائك الأكاديمي، بل على طريقة تحكمك في مشاعرك وتصرفاتك اليومية مع المال.
- قوة الاستمرار: الثروات الكبرى لا تصنعها الأرباح المفاجئة، بل يصنعها الصبر لسنوات طويلة للسماح لـ "العائد المركب" بالعمل لصالحك.
- الفرق بين الغنى والثروة: الغنى هو ما تنفقه الآن لتستعرض به أمام الناس (سيارة فارهة، مظاهر باذخة)، أما الثروة فهي مدخراتك غير المرئية التي تمنحك الحرية والأمان مستقبلاً.
- الهدف الأسمى للمال: العائد الأكبر والأثمن الذي تقدمه لك الأموال هو قدرتك على التحكم في وقتك، واتخاذ قراراتك بحرية تامة دون ضغوط.
ما من أحد مجنون
دعنا نطرح هذا السؤال بصراحة: كيف نتخذ قراراتنا المالية فعلياً؟
يعتقد الكثيرون أن القرارات الاستثمارية تُتخذ بناءً على معادلات رياضية جافة وتحليلات إحصائية مجردة. لكن الواقع يثبت عكس ذلك تماماً. الأفراد يتخذون قراراتهم المالية بناءً على التجارب الحياتية الفردية، وبنيتهم النفسية والبيئية المحيطة.
إن الجيل الذي ولدت فيه، والطبيعة الاقتصادية التي عاصرتها في مقتبل شبابك، ترسم حدود رؤيتك لـ مفهوم المخاطرة والفرص الاستثمارية. هذا الأثر عميق جداً، ويصعب تغييره بمجرد الاطلاع على النظريات أو قراءة الإحصاءات الرسمية.
نحن نتناقش حول المال في غرف المعيشة العائلية، وأثناء الأزمات المعيشية الصعبة، وليس في قاعات المحاضرات الأكاديمية. وما يبدو لك كمجازفة متهورة أو جنون محض، قد يكون الخيار الوحيد المنطقي والآمن لشخص آخر نشأ في ظروف اقتصادية مغايرة. إننا نرى المشهد المالي بأكمله من خلال عدسات تصححها أو تشوهها تجاربنا الشخصية.
شواهد من التاريخ - اختلاف الأجيال والظروف الاقتصادية
يشير هوسل إلى دراسات تاريخية ترصد سلوك المستثمرين بناءً على فتراتهم الزمنية. وهذا ما أكدته علمياً دراسة "أطفال الكساد" الصادرة عن المكتب الوطني للبحوث الاقتصادية (NBER)، والتي أوضحت كيف تؤثر الأزمات الاقتصادية الكبرى في مرحلة الشباب على سلوك المستثمر طوال حياته:
- جيل السبعينيات: المستثمرون الذين عاصروا فترات التضخم المرتفع (Hyperinflation) في سبعينيات القرن الماضي يميلون طوال حياتهم لتجنب السندات المالية، ويفضلون التحوط بأصول ملموسة مثل الذهب والعقارات.
- جيل التسعينيات: الجيل الذي نشأ في تسعينيات القرن العشرين، وشهد طفرة صعود أسواق الأسهم (Bull Market)، يرى أن الأسهم هي القناة الاستثمارية الطبيعية والأكثر أماناً لمضاعفة رأس المال.
هذا التباين السلوكي ليس ناتجاً عن قلة المعرفة أو الجهل بقواعد السوق. بل هو استجابة سيكولوجية طبيعية لظروف البيئة. فالأحداث الاقتصادية الكبرى التي نمر بها في شبابنا تترك أثراً عاطفياً يعيد صياغة مفاهيم الخوف والطمع لدينا بطرق لا يمكن للجداول الحسابية محوها.
"تحقيق نتائج جيدة مع المال ليس له علاقة كبيرة بمدى ذكائك، بل له علاقة كبيرة بكيفية سلوكك وتصرفك."
يعزز هذا الاقتباس حقيقة أن العبقرية المالية ليست مرتبطة بمعدل ذكاء مرتفع (IQ). بل هي قدرة الفرد على ضبط النفس، وتجنب اتخاذ قرارات بدافع الذعر عند هبوط الأسواق، ومقاومة إغراءات الشراء الاندفاعي (FOMO) عند قمم الصعود.
كيف نتعامل مع قراراتنا المالية؟
الآن، كيف نترجم هذا السلوك إلى خطوات واقعية في حياتنا اليومية؟ إليك ثلاث نصائح عملية:
- توقف عن إطلاق الأحكام السريعة على الاختيارات المالية للآخرين ووصفها بالجنون، فخلفياتهم التاريخية وظروفهم تختلف تماماً عنك.
- حلل تحيزاتك الشخصية الموروثة من بيئتك وعائلتك قبل الإقدام على أي استثمار كبير.
- وائم استراتيجيتك الاستثمارية مع سلامك النفسي: لا تبحث عن الخيار الذي يبدو "أكثر ربحية" على الورق فقط، بل اختر الأداة التي تمنحك الطمأنينة وتضمن لك النوم بسلام ليلاً دون قلق مستمر من تقلبات الأسعار.
قوة العائد المركب الصامتة
عقولنا مبرمجة بطريقة بسيطة. نبذل جهداً، فنتوقع نتيجة مباشرة فوراً. هذا هو النمو الخطي. لكن المال لا يعمل بهذه الطريقة دائماً. المال يفضل "النمو الأسي". أعترف لك، فهم هذا المفهوم قد يبدو مربكاً لمداركنا الذهنية اليومية في البداية.
في عالم الاستثمار، لا تكمن القوة الحقيقية في تحقيق أعلى معدل عائد ممكن لفترة وجيزة. السر الحقيقي؟ عوائد بسيطة، معتدلة، ومستمرة لسنوات طويلة جداً دون انقطاع. هذا النمو التراكمي الصامت هو المحرك الأساسي لبناء الثروات الضخمة.
النمو الخطي المعتاد
نمو بطيء ومتوقع (إضافة قيمة ثابتة).
النمو الأسي المركب
تضاعف هائل مع مرور الزمن (نمو تراكمي متسارع).
لغز ثروة وارن بافيت (Warren Buffett)
خذ عندك هذا المثال الصادم الذي يختصر الحكاية كلها. دعنا نستعرض السيرة الاستثمارية لأيقونة المال وارن بافيت. يعتقد معظم المستثمرين أن سر ثروة بافيت الخيالية يكمن حصرياً في مهارته الفائقة في اختيار الأسهم والشركات المقومة بأقل من قيمتها (Value Investing).
لكن التحليل الرياضي لثروته يكشف عن بعد آخر تماماً، وهو عامل الزمن:
- بدأ بافيت الاستثمار بجدية منذ أن كان طفلاً في سن العاشرة.
- عندما بلغ سن الثلاثين، كانت ثروته تقدر بـ مليون دولار.
- أكثر من 90% من ثروة بافيت الحالية تراكمت بعد تجاوزه سن الخامسة والستين.
لو أن بافيت بدأ الاستثمار في سن الثلاثين كبقية المستثمرين التقليديين، وتقاعد في سن الستين بعوائد ممتازة، لكانت ثروته اليوم متواضعة للغاية مقارنة بحجمها الحالي. ويمكنك تتبع تفاصيل هذا المسار الزمني الطويل عبر استعراض نمو ثروة وارن بافيت على فوربس. القوة الكامنة لم تكن فقط في جودة خياراته الاستثمارية، بل في أفق الاستثمار الزمني الذي امتد لثمانية عقود دون انقطاع.
أهمية الاستمرار والصبر في السوق
الآن، كيف تطبق هذا في حياتك؟ يتطلب الأمر إعادة تقييم شاملة لرؤيتك الاستثمارية:
- تجنب المضاربات السريعة: ابتعد عن ملاحقة الصفقات الخاطفة عالية المخاطر التي قد تهدد بقاء رأس مالك الأساسي.
- ركز على عامل الاستمرارية: ابدأ الاستثمار في مرحلة مبكرة وبمبالغ منتظمة ومستمرة، مهما كانت صغيرة.
- لا تقاطع التراكم: تجنب إيقاف دورة التراكم المالي بداعي الخوف أو الطمع اللحظي، فالصبر في السوق يفوق في أهميته محاولات التنبؤ اليومية بحركة البورصة.
الحصول على الثروة مقابل الحفاظ عليها
صنع المال مهارة. والحفاظ عليه مهارة أخرى مختلفة تماماً، بل ومتناقضة! الأولى تتطلب منك الشجاعة والمخاطرة، والثانية تتطلب التواضع والحذر الصارم.
دعنا نلخص هذا التناقض في هذا الجدول السريع:
| الحصول على الثروة | الحفاظ على الثروة |
|---|---|
| يتطلب الجرأة والمخاطرة المدروسة | يتطلب التواضع والحذر المستمر |
| يتطلب التفاؤل والبحث عن الفرص | يتطلب الخوف من فقدان ما تملك |
| التطلع الدائم نحو المستقبل والنمو | تبني عقلية البقاء |
إن الإبقاء على الثروة يستوجب الاعتراف الصادق بأن الحظ قد يلعب دوراً موازياً للمهارة. هذا الاعتراف يفرض عليك التحوط الدائم لتقلبات الظروف الاقتصادية، والقبول بحقيقة أن المشهد قد يتغير للأسوأ في أي لحظة.
صعود وسقوط جيسي ليفرمور (Jesse Livermore)
يقدم لنا الكاتب نموذجاً تراجيدياً من تاريخ الأسواق المالية لتوضيح هذا التناقض السلوكي، وهو المضارب الشهير جيسي ليفرمور.
خلال كارثة الكساد الكبير عام 1929، اتخذ ليفرمور قرارات بيع على المكشوف (Short Selling) بالغة الجرأة. حقق أرباحاً خيالية بلغت 100 مليون دولار في يوم واحد! ليصبح في غمرة انهيار الأسواق واحداً من أغنى أغنياء العالم.
لكن المأساة تمثلت في أن عبقرية ليفرمور في "جمع المال" لم ترافقها مهارة "الحفاظ عليه". استمر في التداول بذات العقلية المندفعة والمغامرة دون وضع أي صمامات أمان أو خطط للتحوط ضد المخاطر.
بعد سنوات قليلة، قادته سلسلة من الرهانات الخاطئة والمتتالية إلى خسارة ثروته بالكامل وتراكم الديون عليه، لينتهي به المطاف بالانتحار مفلساً في أحد الفنادق.
عقلية البقاء وهامش الأمان
الدرس العملي المستفاد من هذه المقارنة التاريخية هو ضرورة دمج عقلية البقاء في تخطيطك المالي:
- التحوط ضد المجهول: لا تفترض أبداً أن نجاحات الماضي تضمن سلامة أصولك في المستقبل.
- تأسيس هامش أمان ملموس: احرص دائماً على وجود سيولة نقدية كافية (صندوق طوارئ) تمكنك من تغطية نفقاتك دون الاضطرار لتسييل أو بيع استثماراتك طويلة الأجل في أوقات الركود أو انهيار الأسواق. إن البقاء المستمر في السوق هو الشرط الأول لتحقيق النجاح التراكمي.
المهارة الأصعب - إيقاف تحرك مرمى الأهداف
هذا الفخ نقع فيه جميعاً عندما نبدأ في كسب المزيد من المال.
من طبيعة النفس البشرية تطلعها المستمر نحو المزيد، فكلما حقق الإنسان هدفاً مالياً أو ارتقى في سلم الدخل، تطلعت عيناه تلقائياً إلى المستوى المعيشي التالي.
هذا النمط السلوكي يوقع الأفراد في فخ نفسي واقتصادي مدمر يُعرف بـ "تضخم أسلوب الحياة" أو التكيف المتعي. حيث يرتفع حجم الإنفاق والرغبات توازياً مع كل زيادة في الدخل، مما يحرم الفرد من الاستقرار المالي والنفسي مهما تضاعفت عوائده.
تعد المقارنة الاجتماعية التصاعدية هي الوقود الذي يغذي هذا الفخ السلوكي. فعندما نقارن وضعنا المالي بمن هم أكثر ثراءً منا، يتلاشى شعورنا الداخلي بالرضا والأمان، ونندفع نحو اتخاذ قرارات استثمارية أو استهلاكية متهورة ومبنية على الرغبة في مجاراتهم واستعراض مكانتنا الاجتماعية.
ولكي تتمكن من تغيير هذا النمط الذهني السلبي وإعادة برمجة علاقتك بالثراء، فقد يفيدك بشدة الاطلاع على ملخص كتاب أسرار عقل المليونير لتتعرف على المخطط المالي اللاواعي الذي يدير رغباتك وتصرفاتك.
"المهارة المالية الأصعب هي إيقاف تحرك مرمى الأهداف."
يحذرنا الكاتب من أن غياب نقطة "الاكتفاء الذاتي" يحول الفرد إلى عبد لرغباته المتجددة، مما يدفعه لخوض مغامرات غير مدروسة قد تطيح باستقراره المالي والأسري.
السقوط من القمة - قصة راجات غوبتا (Rajat Gupta)
لتوضيح خطورة هذا السلوك، يروي الكاتب قصة راجات غوبتا. رجل الأعمال الذي حقق نجاحاً استثنائياً وتولى منصب المدير التنفيذي لشركة الاستشارات العالمية ماكنزي (McKinsey)، بالإضافة إلى عضويته في مجلس إدارة بنك غولدمان ساكس (Goldman Sachs).
كان غوبتا يمتلك ثروة تقدر بـ 100 مليون دولار، وهي ثروة كافية لتأمين حياة بالغة الرفاهية والأمان لعائلته وأحفاده.
لكن غوبتا لم يكتفِ، كان ينظر بشغف وتنافسية إلى طبقة المليارديرات المحيطين به. دفعه هذا الطموح غير المنضبط إلى التورط في قضية تسريب معلومات سرية وحساسة لصديق له يدير أحد صناديق التحوط (Hedge Funds) للاستفادة منها في صفقات البورصة.
انكشفت المؤامرة، وحُكم على غوبتا بالسجن، وتدمرت سمعته المهنية ومكانته الاجتماعية بالكامل. ويمكنك الاطلاع على تفاصيل هذه القضية عبر صفحة راجات غوبتا على ويكيبيديا. لقد خاطر بالحرية والسمعة من أجل أموال إضافية لم يكن بحاجة حقيقية إليها.
تحديد مفهوم "الكفاية" المالي
يتطلب الأثر العملي منا اتخاذ خطوات جادة لتجنب هذا الانزلاق السلوكي:
- تحديد خط الكفاية الذاتية: اجلس مع نفسك بصدق وحدد بدقة مستويات الدخل والادخار التي تحقق لك الأمان الفعلي، بعيداً عن الرغبة في إبهار الآخرين.
- الفصل بين الحاجات والرغبات: لا تجعل نمط حياتك الاستهلاكية يرتفع تلقائياً مع كل زيادة في دخلك المالي.
- حماية القيم الأساسية: تذكر دائماً أن هناك قيماً لا تحتمل المجازفة بها تحت أي ظرف من الظروف، وعلى رأسها: السمعة، والحرية، والصحة النفسية، واستقرار العلاقات العائلية.
الحرية هي العائد الأكبر للمال
ترتبط الصورة الذهنية الشائعة للثراء باقتناء السلع الفاخرة، والسيارات الرياضية الفارهة، والقصور الضخمة. لكن أبحاث علم النفس السلوكي تثبت أن القيمة الحقيقية والمستدامة للمال تكمن في قدرته الفريدة على منح الفرد الاستقلالية وحرية الاختيار.
إن امتلاك القدرة على التحكم في جدول أعمالك اليومي، وتحديد متى تعمل ومع من، والقدرة على التوقف عن العمل عند الرغبة في ذلك، هو العائد الحقيقي والأعلى قيمة الذي يمكن للثروة أن تقدمه للوجدان البشري. فالمال الذي يشتري لك الوقت والخيارات هو المال الذي يصنع السعادة الفعلية.
دراسات حول السعادة والتقدم في العمر
يستند هوسل في طرحه هذا إلى دراسة اجتماعية رائدة أشرف عليها البروفيسور كارل بيلمر (Karl Pillemer) من جامعة كورنيل، حيث تم إجراء مقابلات مكثفة مع مئات المسنين في أواخر حياتهم لاستخلاص أهم دروس الحياة:
- لم يشر أي منهم إلى أن السعادة تكمن في العمل لساعات أطول لشراء سيارة أفخم أو منزل أكبر.
- ركزت الأغلبية العظمى على أن جودة حياتهم تمثلت في قدرتهم على التحكم في وقتهم وتجنب الضغوط المهنية القسرية.
- أشاروا إلى أن قضاء أوقات نوعية مع العائلة والأصدقاء كان المصدر الأساسي للرضا النفسي.
تؤكد هذه الخلاصة أن السعادة الحقيقية هي نتاج مباشر للاستقلالية، والحرية الشخصية، والتحرر من الالتزامات الإجبارية.
استخدام المال لشراء الخيارات المستقبلية
الدرس العملي هنا يدعوك لإعادة توجيه فوائضك المالية:
- شراء الوقت أولاً: ركز على توجيه مدخراتك لشراء "الوقت" والخيارات المستقبلية بدلاً من تكديس المقتنيات الاستهلاكية سريعة الزوال.
- بناء درع مالي واقٍ: تذكر أن ادخارك اليوم يمنحك القوة لرفض وظيفة تكرهها، أو مغادرة بيئة عمل سامة تحت إدارة سيئة، أو التفرغ لرعاية عائلتك في الحالات الإنسانية أو الصحية الطارئة دون قلق مالي.
ادخار المال وفخ الاستعراض
يميز الكاتب بدقة متناهية بين مفهومين كثيراً ما يخلط بينهما عامة الناس:
- الغنى (Rich): يرتبط بالدخل المرتفع الحالي والمظاهر الاستهلاكية الخارجية التي يسهل رؤيتها وتقليدها، مثل السيارات الحديثة، والملابس الفاخرة، والإنفاق الباذخ.
- الثروة (Wealth): هي المكون غير المرئي; إنها الأموال، والأصول، والمدخرات التي لم تُنفق بعد على الاستهلاك الظاهري. الثروة تكمن في الاستثمارات القابعة في المحافظ الاستثمارية والحسابات البنكية، وهي التي تمنح صاحبها الأمان والمرونة والقدرة على مواجهة تقلبات المستقبل.
"إنفاق المال لإظهار للناس كم تملك من المال هو أسرع طريقة ليمتلك المرء مالاً أقل."
يوضح هذا الاقتباس أن حب الظهور والمظاهر الاستعراضية هما العدو الأول لبناء الثروة الحقيقية، فالأول يلتهم رأس المال ويخرجه من دائرة التراكم والنمو بشكل نهائي.
قصة رونالد ريد (Ronald Read) المذهلة
لتأكيد هذا المبدأ السلوكي، يقدم لنا الكاتب النموذج الواقعي لـ رونالد ريد، عامل النظافة وموظف محطة الوقود البسيط الذي عاش حياة ريفية هادئة وخلف ثروة مذهلة:
- لم يتقاضَ ريد طوال حياته أجوراً مرتفعة، ولم يرث ثروة عائلية.
- تميز بقدرة فائقة على ضبط النفس، والادخار المستمر، والاستثمار الهادئ طويل الأجل في أسهم شركات مستقرة وقوية (Blue-Chip Stocks).
- تجنب تماماً مظاهر البهرجة والإنفاق الاستعراضي.
- عند وفاته، تفاجأ مجتمعه المحيط بأنه ترك وصية تتضمن تبرعات خيرية لتعليم ومستشفيات بلدته بقيمة 6 ملايين دولار، تاركاً مليوني دولار إضافيين لعائلته.
لقد نجح هذا الرجل البسيط في بناء ثروة عجز عنها كبار التنفيذيين في وول ستريت، والسر كان يكمن ببساطة في كبح جماح الغرور (Ego) ورفع معدل الادخار المستمر.
معادلة بناء الثروة
=
(الدخل الفعلي)
-
(الأنا / مستوى الغرور الاستهلاكي)
تراكم الثروة لا يتعلق فقط بزيادة الدخل، بل بالتحكم في رغبات الاستهلاك والمظاهر التي يفرضها "الأنا".
الادخار المرن دون أهداف محددة
يتطلب الأثر العملي تعديلاً في طريقة تعاطينا مع فكرة الادخار:
- الادخار كأولوية مستمرة: لا تنتظر سبباً معيناً أو رغبة في شراء منتج محدد لتبدأ التوفير. اجعل الادخار أسلوب حياة دائم وتلقائي.
- الادخار بغرض المرونة المليئة بالخيارات: تذكر دائماً أن كبح رغبات الاستعراض وتخفيض تكاليف المعيشة هما الطريقتان الأكثر أماناً وواقعية لتنمية ثروتك وتأمين مستقبلك من المفاجآت غير المتوقعة للأسواق وللحياة.
وإذا كنت تبحث عن دليل عملي يعلمك القواعد التاريخية الصارمة للادخار واستقطاع أجزاء من دخلك بطريقة ذكية تضمن لك بناء ثروة تراكمية، فنوصيك بقراءة ملخص كتاب أغنى رجل في بابل.
أنت وأنا - تجنب اللعب في الملاعب الخاطئة
أنت وأنا، كم مرة قارنّا أنفسنا بغيرنا في السوق؟
تتكون الأسواق الاستثمارية من ملايين المتعاملين واللاعبين الذين يتحركون بآفاق زمنية (Time Horizons) وأهداف استراتيجية متباينة بشكل جذري:
- المضارب اليومي (Day Trader): يبحث عن أرباح خاطفة نتيجة تقلبات الأسعار خلال دقائق أو ساعات.
- المستثمر طويل الأجل (Long-term Investor): يحتفظ بأصوله لعقود طمعاً في بناء أمان مالي أو إرث عائلي مستدام.
- صناديق التحوط (Hedge Funds): تسعى لتحقيق مكاسب ربع سنوية سريعة لإرضاء المستثمرين والمساهمين لديها.
تحدث الكوارث المالية الكبرى عندما ينسى المستثمر طويل الأجل هويته الاستثمارية الخاصة، ويبدأ في محاكاة قرارات وسلوكيات المضاربين اليوميين دون وعي.
إن تصرفات المتداول اليومي قد تكون منطقية تماماً بالنسبة لإستراتيجيته ذات الأفق الضيق، لكن محاكاتها من قبل شخص يخطط للمدى البعيد تعد خطأً سلوكياً فادحاً يؤدي لتدمير محفظته المالية.
عندما تشتري سهماً أو أصلاً استثمارياً لمجرد أن سعره يرتفع بسرعة وجنون، دون فهم المحرك الأساسي وراء هذا الارتفاع، فإنك تلعب لعبة الآخرين في ملعب لا تعرف تضاريسه وقواعده.
درس من التاريخ - فقاعة الإنترنت وانهيار الأسهم (Dot-Com Bubble)
يستحضر هوسل أحداث فقاعة الإنترنت الشهيرة التي وقعت في أواخر تسعينيات القرن الماضي لتشخيص هذه المعضلة:
- كانت أسهم شركات التكنولوجيا الناشئة ترتفع بنسب فلكية في غضون ساعات قليلة.
- كان المضاربون اليوميون يتنافسون على الشراء السريع بهدف البيع الفوري بعد دقائق بسعر أعلى لمشترٍ آخر.
- بدأت المأساة الحقيقية عندما انجرف المستثمرون التقليديون وطويلو الأجل وراء هذه الارتفاعات البراقة وموجة الشراء المحمومة.
- اعتقد هؤلاء المستثمرون (الذين يخططون للتقاعد أو تمويل تعليم أبنائهم) أن السوق يعكس قيماً حقيقية ومستقرة للشركات، فضخوا مدخرات حياتهم في أسهم متضخمة للغاية.
- عندما انفجرت الفقاعة وعادت الأسواق لواقعها الطبيعي، تبخرت مدخراتهم بالكامل لأنهم شاركوا في لعبة لا تتناسب مع أفقهم الزمني وحاجتهم للأمان المالي.
حدد هويتك الاستثمارية وتجاهل الضوضاء
يتلخص الأثر العملي لحماية أصولك في الخطوات التالية:
- كتابة الدستور المالي الخاص بك: قبل استثمار أي جزء من أموالك، حدد هويتك بوضوح تام، واكتب عبارة صريحة مثل: (أنا مستثمر طويل الأجل أهدف لتنمية مدخراتي على مدار الـ 15 عاماً القادمة لتأمين التقاعد بأمان).
- استخدام هويتك كفلتر صارم: اجعل هذا الدستور المالي هو المصفاة التي تمرر عبرها كل نصيحة، أو خبر عاجل، أو تحليل تقرأه على وسائل التواصل الاجتماعي أو تسمعه من الأصدقاء.
- تصفية الضوضاء اليومية: تجاهل تماماً تحركات المتداولين الآخرين في السوق، فالنصيحة التي يطلقها مضارب يومي قد تكون مدمرة لاستراتيجيتك الهادئة. تذكر دائماً أن حماية أصولك تبدأ من رفض اللعب في ملاعب الآخرين والالتزام الصارم بقواعد لعبتك الخاصة.
الخلاصة
لا يقدم كتاب سيكولوجية المال وصفة سحرية لبناء الثروة، بل يساعدنا على فهم الطريقة التي تؤثر بها عاداتنا ومشاعرنا وتجاربنا في قراراتنا المالية. فبناء وضع مالي مستقر لا يعتمد على تحقيق أعلى عائد ممكن، بقدر ما يعتمد على الادخار المنتظم، والصبر، وتجنب المخاطر التي قد تهدد استمراريتنا.
والثروة في نظر هوسل ليست ما يراه الآخرون، بل ما يمنحنا خيارات لا نملكها من دونها. كل مبلغ ندخره قد يكون وقتاً أكثر، أو قدرة على تغيير مسارنا، أو مساحة للتعامل مع مفاجآت الحياة دون أن نفقد حريتنا.
في النهاية، ربما يكون أفضل مقياس لما يفعله المال من أجلنا ليس مقدار ما نستطيع شراءه به، بل مقدار التحكم الذي يمنحنا إياه في حياتنا ووقتنا ومستقبلنا.
أسئلة شائعة حول كتاب "سيكولوجية المال"
ما الفرق بين الدخل والثروة في كتاب سيكولوجية المال؟
الدخل هو المال الذي تكسبه، بينما الثروة هي ما تحتفظ به بعد الإنفاق. لذلك قد يكون شخص مرتفع الدخل لكنه قليل الثروة إذا أنفق معظم ما يكسبه، بينما يستطيع شخص بدخل أقل بناء ثروة أكبر من خلال الادخار والاستثمار.
لماذا يركز مورغان هوسل على السلوك أكثر من المعرفة المالية؟
لأن معرفة القواعد المالية لا تضمن تطبيقها. قد يعرف الشخص أهمية الادخار والصبر، لكنه يتصرف بشكل مختلف تحت تأثير الخوف أو الطمع أو ضغط المقارنة بالآخرين. لذلك يركز هوسل على فهم السلوك الذي يقف وراء القرارات المالية.
ما المقصود بهامش الأمان في الاستثمار؟
هامش الأمان يعني ترك مساحة للأخطاء والظروف غير المتوقعة بدلاً من افتراض أن الخطة ستسير دائماً كما هو متوقع. وقد يكون ذلك عبر الاحتفاظ بمدخرات للطوارئ، أو تجنب الالتزامات التي تتجاوز القدرة على السداد، أو عدم الاعتماد على توقعات متفائلة فقط.
كيف يمكن تطبيق أفكار سيكولوجية المال في الحياة اليومية؟
يمكن البدء بعادات بسيطة مثل الادخار المنتظم، وضبط مستوى الإنفاق، وتجنب مقارنة وضعك المالي بالآخرين. كما يساعد بناء هامش أمان مالي على التعامل مع المفاجآت والحفاظ على حرية الاختيار مستقبلاً.
لماذا يعتبر الوقت عاملاً مهماً في بناء الثروة؟
لأن العائد المركب يحتاج إلى سنوات طويلة حتى يظهر أثره بوضوح. لذلك يرى هوسل أن الاستمرار والصبر قد يكونان أكثر أهمية من محاولة تحقيق أرباح كبيرة خلال فترات قصيرة.
ماذا يقصد هوسل بأن المال يمنحنا الحرية؟
يقصد أن القيمة الأهم للمال قد تكون في الخيارات التي يتيحها لنا، مثل القدرة على ترك عمل لا يناسبنا أو التعامل مع ظرف مفاجئ دون ضغط مالي. فالثروة تمنحنا قدراً أكبر من التحكم في وقتنا وقراراتنا.
⭐ هل أعجبك الملخص؟ أضف "ملخصات كتب" كمصدرك المفضل على جوجل لتصلك أحدث مراجعات الكتب في هاتفك مباشرة عبر Google Discover.
أضفنا لمصادرك المفضلة على Google