ملخص كتاب رأس المال في القرن 21 - لماذا تتراكم الثروة؟
ننشأ جميعاً على فكرة بسيطة تبدو عادلة ومنطقية: كلما اجتهدت في عملك وطورت مهاراتك، اقتربت أكثر من تحقيق الأمان المالي. هذه القناعة تدفع كثيرين إلى استثمار سنوات من حياتهم في العمل والادخار، لكن الواقع قد يبدو أكثر تعقيداً، فارتفاع قيمة العقارات والأصول يمكن أن يوسع الفارق بين من يملك رأس المال ومن يعتمد بشكل أساسي على دخله من العمل.
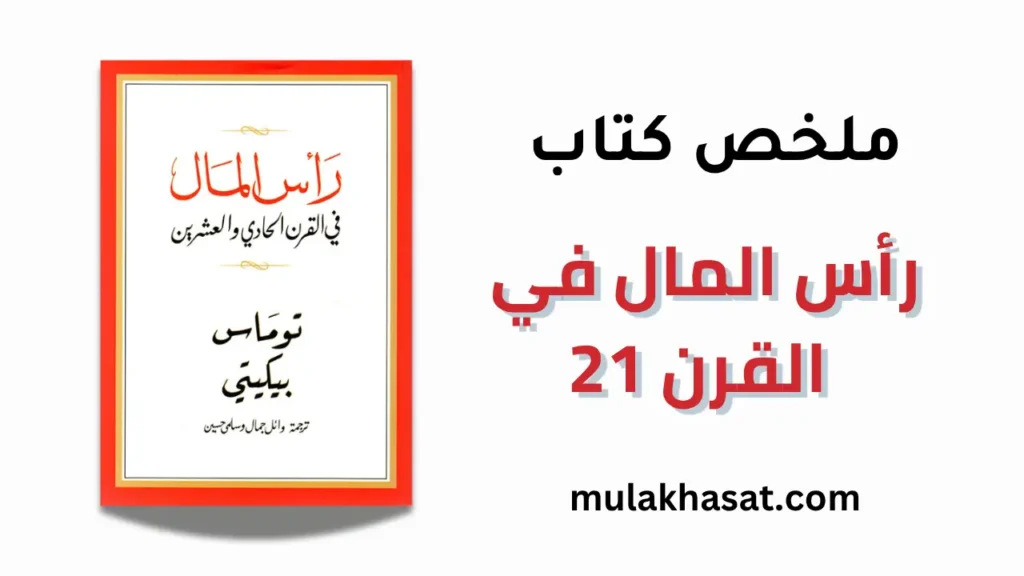
هذا التباين هو أحد الموضوعات الرئيسية التي يناقشها الاقتصادي الفرنسي توماس بيكيتي في كتابه «رأس المال في القرن الحادي والعشرين». ومن خلال دراسة بيانات تاريخية تمتد لقرون وفي دول مختلفة، يبحث بيكيتي في العلاقة بين نمو الاقتصاد والعوائد التي تحققها الثروات المملوكة، وكيف يمكن لهذه العلاقة أن تؤثر في توزيع الثروة عبر الأجيال.
💡 ملخص سريع لكتاب "رأس المال في القرن الحادي والعشرين" (أهم الأفكار)
- المعادلة الحاكمة (r > g): عوائد الأصول والاستثمارات تنمو تاريخياً (4% - 5%) بوتيرة تفوق نمو الأجور والاقتصاد العام (1% - 1.5%)، مما يجعل العمل وحده عاجزاً عن منافسة التركات القديمة.
- وهم المساواة: تراجع اللامساواة في منتصف القرن العشرين كان استثناءً تاريخياً فرضته صدمات الحروب والكساد والضرائب الاستثنائية، وليس مساراً طبيعياً لأسواق المال.
- أسطورة الجدارة: تضخم رواتب كبار المديرين التنفيذيين بمئات الأضعاف ليس دليلاً على كفاءة خارقة، بل نتاج شبكات المصالح وضعف الحوكمة المؤسسية.
- الترياق المقترح: فرض ضريبة تصاعدية عالمية ومنسقة على الثروات، مع فرض شفافية مصرفية دولية شاملة تفكك الملاذات الضريبية السرية.
المعادلة الحاكمة (r > g) - المحرك الصامت لتفاوت الثروة
يصيغ بيكيتي القانون الجوهري الذي يحكم حركة الثروة في معادلة رياضية بسيطة ومزلزلة في آن واحد: (r > g).
في هذا النموذج، يرمز حرف (r) إلى معدل العائد السنوي على رأس المال، وهو يشمل الأرباح الصافية، والفوائد المصرفية، وتوزيعات الأسهم، وعائدات الإيجار، والمكاسب الرأسمالية الناتجة عن ارتفاع قيمة الأصول. في المقابل، يمثل حرف (g) معدل نمو الاقتصاد ككل، وهو المحصلة المباشرة لنمو الناتج المحلي الإجمالي وحركة الأجور الفعلية وزيادة الإنتاجية السنوية.
عبر مراجعة بيانات ضريبية وإحصائية دقيقة تمتد لأكثر من ثلاثة قرون، يثبت بيكيتي أن معدل العائد على رأس المال (r) كان يتراوح تاريخياً بين 4% إلى 5% سنوياً، في حين أن معدل النمو الاقتصادي (g) في المجتمعات الناضجة والمستقرة نادراً ما يتجاوز 1% إلى 1.5% سنوياً على المدى الطويل.
ما المشكلة في ذلك؟ هذا الفارق الهيكلي الدائم يعني رياضياً أن الثروات المتروكة من الماضي تنمو وتتضاعف ذاتياً بوتيرة تفوق بكثير قدرة النشاط البشري والعمل الحي على توليد دخل جديد. وبالتالي، فإن المالكين للأصول القائمة يزدادون ثراءً بصورة تلقائية، بينما تتضاءل حصة أصحاب الأجور من الكعكة الاقتصادية الكلية، مما يؤدي بالضرورة إلى اتساع الفجوة بين طبقة الملاك وبقية المجتمع.
كرة الثلج ضد متسلق الجبل - كيف يسبقك رأس المال؟
لتوضيح هذه الحتمية الحسابية، تخيل معي هذا المشهد البسيط: رأس المال يشبه "كرة ثلجية عملاقة" تتدحرج من أعلى قمة جبلية مغطاة بالجليد.
في بداية تشكلها، قد تحتاج الكرة إلى جهد أولي لدحرجتها، لكنها بمجرد أن تبلغ كتلة حرجة معينة، تبدأ الجاذبية في إدارة المشهد بالكامل. تتدحرج الكرة بسرعة متزايدة، وتلتصق بها طبقات جديدة من الثلج دون بذل أي طاقة إضافية، وتكبر تلقائياً مع كل دورة.
في المقابل، يمثل أصحاب الدخل الوظيفي شخصاً يحاول تسلق الجبل نفسه سيراً على الأقدام ضد الرياح العاتية. إنه يبذل طاقته العضلية كل يوم، ويتعرق في كل خطوة، لكن سرعة حركته محدودة بطاقته الجسدية (معدل النمو g). وبغض النظر عن مدى اجتهاده وسرعته، ستظل كرة الثلج المتدحرجة ذاتياً (r) تسبقه بأميال وتكبر أسرع مما يستطيع مجاراته.
"عندما يتجاوز معدل العائد على رأس المال معدل نمو الإنتاج والدخل بشكل كبير... فإن الرأسمالية تنتج تلقائياً تفاوتات تعسفية وغير مستدامة تقوض بشكل جذري القيم الجدارية التي تقوم عليها المجتمعات الديمقراطية."
أعترف لك، حين قرأت هذا الاقتباس، شعرت بمدى خطورة هذه الفكرة، فالخطر الحقيقي لمعادلة (r > g) ليس مجرد تفاوت مالي عابر، بل هو نسف للأساس الأخلاقي للديمقراطية الذي يفترض أن المكافأة ترتبط بالمجهود والمساهمة الاجتماعية، لا بمجرد ملكية أصول موروثة من الماضي.
كيف تتحول من "أجير يبيع وقته" إلى "مالك للأصول"؟
الاعتماد الحصري على بيع الوقت والجهد عبر الوظيفة هو رهان خاسر في مواجهة الزمن وتراكم رأس المال.
الدرس المالي الحاسم هنا هو ضرورة التحول التدريجي والمبكر من موقع "الأجير" إلى موقع "المالك للأصول". إن ادخار جزء منتظم من الدخل وتحويله إلى أدوات استثمارية مدرة للعائد (كصناديق المؤشرات، أو الأسهم ذات التوزيعات، أو العقارات) ليس مجرد وسيلة لتحسين مستوى المعيشة، بل هو السبيل الوحيد لبناء درع مالي يحميك من قوة السحق التي تمارسها معادلة (r > g) على القوة الشرائية للدخل الوظيفي.
وإذا كنت ترغب في فهم عميق لكيفية توجيه سلوكك المالي لحماية ثروتك، فإنني أنصحك بالاطلاع على ملخص كتاب سيكولوجية المال الذي يوضح كيف تصنع القرارات البسيطة فارقاً هائلاً على المدى الطويل.
وهم المساواة - الاستثناء التاريخي للقرن العشرين
لعقود طويلة في القرن العشرين، سيطرت على الأدبيات الاقتصادية نظرية شهيرة تعرف باسم "منحنى كوزنتس" (Kuznets Curve).
ادعت هذه النظرية أن مسار اللامساواة في ظل التنمية الرأسمالية يشبه حرف (U) مقلوب، حيث يزداد التفاوت في بدايات التصنيع، ثم ما يلبث أن ينخفض تلقائياً بصورة طبيعية مع نضج الأسواق، وانتشار التعليم، وتوسع قطاع الخدمات، دون الحاجة لتدخل الدولة العنيف.
لكن، هل هذا حقيقي؟ يكرس بيكيتي فصولاً واسعة لدحض هذا الوهم عبر بيانات تاريخية قاطعة، ويوضح أن انخفاض التفاوت الحاد الذي شهده العالم الغربي بين عامي 1914 و1970 لم يكن نتيجة "آليات السوق الحميدة الذاتية"، بل كان وليد صدمات تدميرية غير مسبوقة.
تمثلت هذه الصدمات في التدمير المادي الهائل للأصول أثناء الحربين العالميتين، وانهيار أسواق المال خلال الكساد الكبير، وفقدان الإمبراطوريات الاستعمارية لاستثماراتها الخارجية، وموجات التضخم الجامح التي أكلت السندات الحكومية القديمة.
إضافة إلى ذلك، فرضت الحكومات سياسات ضريبية استثنائية لإعادة الإعمار، حيث وصلت الشرائح الضريبية العليا على الدخل إلى 90% و94% في الولايات المتحدة وبريطانيا خلال الأربعينيات والخمسينيات. بمجرد انتهاء عصر الصدمات وبدء تفكيك تلك السياسات في الثمانينيات، عادت الرأسمالية مباشرة إلى مسارها الأصيل: التركيز المتسارع للثروة.
زلزال ما بعد الحرب - حين سُوّيت ناطحات سحاب الأثرياء بالأرض
يقارن بيكيتي ما شهده منتصف القرن العشرين بـ "زلزال جيولوجي مدمر سوى ناطحات السحاب بالأرض".
قبل عام 1914، في ما كان يعرف بـ "العصر الجميل" (Belle Époque)، كانت النخب المالية الأوروبية تجلس على قمم ثروات شاهقة تشبه الأبراج المحصنة. وعندما حلت الحربان العالميتان، دمرت هذه الأبراج ليس فقط بالقصف والقنابل، بل بتشريعات مصادرة الأرباح والتضخم الموجه.
حين استقرت الأرض بعد عام 1945، بدت الساحة منبسطة ومتساوية، وصعدت طبقة وسطى عريضة تمتعت برخاء غير مسبوق خلال ما عرف في فرنسا بـ "السنوات الثلاثين المجيدة" (1945-1975). توهمت الأجيال التي نشأت في تلك الحقبة أن هذا التساوي هو الطبيعة الجديدة للرأسمالية، بينما الحقيقة أنهم كانوا يعيشون فوق أنقاض الزلزال التي أزالت تراكمات القرون الماضية بصورة مؤقتة.
لماذا لا يجب أن تبني آمالك على رخاء جيل الآباء؟
لا تنخدع بافتراض أن قوى السوق الحرة تحمل بوصلة أخلاقية تقود تلقائياً نحو العدالة وتوزيع الفرص.
الدرس العملي يقتضي إدراك أن الاستقرار الاقتصادي والنمو الهادئ يصبان بنيوياً في مصلحة أصحاب رؤوس الأموال القديمة. على المستوى الشخصي، يجب أن تكون خططك المالية طويلة الأجل مرنة وتتحوط لتغيرات السياسات الضريبية والصدمات التضخمية، وألا تبني توقعاتك المهنية على فرضية أن ظروف الرخاء المتكافئ التي عاشها جيل الآباء في منتصف القرن الماضي ستتكرر تلقائياً لجيلك.
صعود "المديرين الخارقين" - تفكك أسطورة الجدارة المهنية
في حين اتسم التفاوت القديم بتركز عوائد الأصول الموروثة، شهدت العقود الأربعة الأخيرة طفرة جديدة قادت اللامساواة في الدول المتقدمة: الانفجار غير المسبوق في تفاوت الدخل الوظيفي.
يفرد بيكيتي تحليلاً دقيقاً لظاهرة "المديرين الخارقين"، وهم كبار التنفيذيين في الشركات المساهمة الكبرى والمؤسسات المالية العالمية الذين تضخمت رواتبهم ومكافآتهم إلى أرقام فلكية.
يدحض الكتاب الفرضية الاقتصادية الكلاسيكية القائلة بأن الأجور تعكس دائماً "الإنتاجية الحدية" للموظف (أي أن الشخص يتقاضى ما يعادل القيمة الحقيقية التي يضيفها للإنتاج). في واقع الشركات الكبرى المعقدة، يستحيل قياس المساهمة الفردية الدقيقة للرئيس التنفيذي في نجاح المؤسسة.
يوضح بيكيتي أن هذه الأجور الخيالية هي نتاج مباشر لـ "خلل الحوكمة وتضارب المصالح"، حيث تتشكل لجان المكافآت في مجالس الإدارات من مديرين تنفيذيين يتبادلون العضويات في شركات بعضهم البعض، مما يخلق ثقافة التواطؤ والمزايدة المتبادلة وتحديد الأجر ذاتياً دون أي رقابة حقيقية من صغار المساهمين.
وقد تجلى ذلك بوضوح في تحقيقات الكونغرس الأمريكي حول مكافآت بنك ليمان براذرز، حيث كشفت الوثائق أن رئيس البنك حصد مئات الملايين من الدولارات قبيل إعلان إفلاسه الكارثي مباشرة.
مهزلة مكافآت "وول ستريت" بالأرقام
يقدم الكتاب مقارنة صارخة بالأرقام: في سبعينيات القرن العشرين، كان متوسط الدخل الإجمالي للرئيس التنفيذي في كبرى الشركات الأمريكية يعادل قرابة 20 ضعفاً لمتوسط أجر العامل العادي في نفس الشركة. أما اليوم، فقد قفزت هذه الفجوة لتتجاوز 300 إلى 400 ضعف.
تتجلى هذه المفارقة بوضوح في أحداث الأزمة المالية العالمية عام 2008، حيث حصل رؤساء البنوك الاستثمارية الكبرى في وول ستريت على مكافآت وحوافز بلغت مئات الملايين من الدولارات في نفس الأعوام التي كانت فيها قراراتهم الاستثمارية المتهورة تقود مؤسساتهم نحو الانهيار والإفلاس الكامل، وتدفع الحكومات لإنقاذهم بأموال دافعي الضرائب. هذا المشهد ينسف نهائياً السردية التي تدعي أن الرواتب العليا تعكس حتماً الكفاءة الاستثنائية والنتائج الإيجابية.
عام 1970
(20 ضعفاً فقط)
اليوم (القرن 21)
(350 ضعفاً للعامل)
لماذا يتفوق التموضع الذكي وشبكات النفوذ على كفاءتك المجردة؟
في الهياكل المؤسسية الحديثة، نادراً ما يكون الإتقان الفني وحده كافياً للوصول إلى قمة الهرم المالي.
الدرس المهني هو أن "التموضع الاستراتيجي وبناء شبكات النفوذ" غالباً ما يتفوقان على الكفاءة التنفيذية المجردة في تحديد العوائد المالية، فإذا أردت تعظيم دخلك الوظيفي، عليك ألا تكتفي بتطوير مهاراتك التقنية، بل يجب أن تتعلم فن التفاوض على الحوافز، وفهم آليات صناعة القرار داخل المؤسسة، والاقتراب من مراكز توليد القيمة التي تمنحك القدرة على التفاوض من موقع قوة.
عودة "مجتمع الريع" - عندما يبتلع الماضي المستقبل
مع تباطؤ النمو السكاني والانخفاض الهيكلي في معدلات النمو الاقتصادي، يعود العالم الحديث ليقترب تدريجياً من نموذج "الرأسمالية الوراثية" الذي هيمن على القرن التاسع عشر.
يوضح بيكيتي أن نسبة إجمالي رأس المال الخاص إلى الدخل القومي الوطني (ما يرمزه رياضياً بـ β = K / Y) قد تضاعفت في أوروبا وأمريكا من نحو 200%-300% في خمسينيات القرن الماضي لتصل اليوم إلى 500%-600%.
هذا التضخم في كتلة رأس المال المتراكم يؤدي إلى نتيجة اجتماعية واقتصادية خطيرة: تفوق وزن المواريث والتركات العائلية على إجمالي ما يمكن أن يجمعه الفرد من عمله طوال حياته. وهذا ما أكدته بدقة دراسة البنك المركزي الإيطالي حول توارث الثروة عبر 6 قرون في مدينة فلورنسا، حيث أثبتت أن العائلات الأكثر ثراءً في عام 1427 لا تزال تتربع على قمة الهرم المالي حتى القرن الحادي والعشرين!
تاريخياً، عندما يكون معدل نمو الاقتصاد منخفضاً، فإن الثروة المتوارثة من الأجيال السابقة تظل مهيمنة ومحتفظة بقيمتها عبر الزمن، مما يجعل نقطة الانطلاق البيولوجية للفرد (أي العائلة التي ولد فيها) هي العامل الحاسم الأول في تحديد طبقته الاجتماعية ومستواه المعيشي، متقدمة على شهاداته الجامعية ومجهوده الشخصي.
هل تكدح لثلاثين عاماً أم تتزوج وريثة ثرية؟
يستند بيكيتي في هذا السياق إلى عمل أدبي خالد، حيث يستحضر المشهد الشهير من رواية "الأب غوريو" للكاتب الفرنسي أونوريه دي بالزاك، وتحديداً المحادثة التي دارت بين المجرم العبقري "فوتران" والشاب الطموح والفقير "راستينياك".
يجلس فوتران مع راستينياك في حديقة المنزل الداخلي ويشرح له الواقع ببرود رياضي: يمكنك أن تدرس القانون بتفوق، وتصبح محامياً لامعاً، وتكدح ليل نهار في المحاكم لعقود، ولن تنتهي مسيرتك في أفضل الأحوال إلا بدخل متواضع بالكاد يسمح لك باستئجار شقة لائقة. في المقابل، يخبره أن الطريق الأقصر والأضمن للثراء الفاحش هو التودد لوريثة ثرية والزواج منها، فبذلك يحصل في يوم واحد على ثروة تعادل أضعاف ما يجنيه أفضل قضاة فرنسا في ثلاثين عاماً من العمل الشاق.
يبرهن بيكيتي على أن منطق "عظة فوتران" لم يعد مجرد أدب كلاسيكي يصف باريس عام 1819، بل هو الواقع المعاش اليوم في مدن كبرى مثل لندن ونيويورك وسان فرانسيسكو، حيث أصبحت أسعار العقارات تجعل شراء مسكن أمراً مستحيلاً على الموظف المتفوق ما لم يحصل على دفعة أولى ضخمة من مدخرات والديه.
"إن الماضي يبتلع المستقبل، الثروة الناشئة عن الماضي تنمو بسرعة تفوق الثروة المكتسبة بالعمل في الحاضر."
يلخص هذا الاقتباس القاتم مأساة "مجتمع الريع"، فعندما تصبح الأموال الموروثة من الموتى أسرع نمواً وأكثر قيمة من النشاط والابتكار الذي يقدمه الأحياء، يتحول الاقتصاد تدريجياً إلى نظام إقطاعي حديث يقيد طموح الأجيال الجديدة.
كيف تحمي أبناءك من قسوة "مجتمع الريع" القادم؟
استيعاب هذه البنية الهيكلية يحرر الشباب من الشعور بالإحباط غير المبرر، فالصعوبات السكنية والمالية التي يواجهها جيل الألفية والجيل (Z) ليست دليلاً على كسلهم، بل هي نتيجة تضخم رأس المال القديم مقارنة بالأجور.
الدرس العملي يفرض تبني استراتيجيات مالية عائلية ممتدة عبر الأجيال. لم يعد كافياً التخطيط المالي الفردي قصير المدى، بل يجب التركيز على تجميع الأصول العائلية، وتفادي تبديد المواريث، ونقل المعرفة والأصول الاستثمارية داخل الأسرة لضمان بقاء الأبناء ضمن مسار الأمان المالي.
الترياق السياسي - استعادة الديمقراطية عبر الشفافية والضريبة العالمية
لا يكتفي بيكيتي بتشخيص المرض الاقتصادي، بل يقدم ما يراه الحل المنطقي الوحيد لمنع انزلاق الديمقراطيات إلى أوليغارشيات مغلقة: فرض ضريبة تصاعدية عالمية ومنسقة على رأس المال الصافي.
يقترح النموذج ضريبة سنوية تبدأ بنسب رمزية (0.1% إلى 0.5%) على الثروات المتوسطة، وتتصاعد تدريجياً لتصل إلى 2% أو 5%، وربما 10% على الثروات الهائلة التي تتجاوز مليارات الدولارات.
الهدف الأساسي لهذه الضريبة ليس فقط توليد إيرادات إضافية لتمويل الخدمات العامة، بل كبح جماح المتوالية الهندسية لتراكم الثروة (r > g) وإعادة إخضاع رأس المال للمساءلة والمصلحة العامة.
ولجعل هذه الضريبة قابلة للتطبيق ومنع هروب الأموال، يشدد الكتاب على ضرورة فرض "الشفافية المصرفية الدولية الإلزامية"، عبر نظام تبادل آلي للمعلومات المالية بين البنوك المركزية والحكومات في جميع دول العالم، مما يلغي السرية المصرفية التي تستغلها النخب لحجب ثرواتها، وهو ما أكدته تسريبات وثائق بنما الاستقصائية الدولية التي كشفت حجم الأصول الخفية في الملاذات الخارجية.
أين تختفي تريليونات الملاذات الضريبية؟
يصف بيكيتي المنظومة المالية الدولية الحالية بأنها تحتوي على "ثقب أسود هائل يتمثل في الملاذات الضريبية" (Tax Havens).
تتدفق مئات التريليونات من الدولارات عبر شركات وهمية في جزر الكاريبي، وحسابات سرية في ملاذات أوروبية وآسيوية، لتشكل "اقتصاداً شبحياً موازياً". هذا الاقتصاد الموازي يتمتع بكل مزايا النظام الرأسمالي الحديث: يستفيد أصحابه من استقرار الدول، وحماية الملكية الفكرية، وشبكات الطرق والموانئ، والنظام القضائي الذي يضمن عقودهم الاستثمارية - وهي خدمات يدفع تكلفتها المواطنون العاديون عبر اقتطاعات رواتبهم اليومية - بينما تختفي هذه الثروات الكبرى في الظلال لتتجنب دفع حصتها العادلة في صيانة البنية التحتية والمؤسسات التعليمية التي ساهمت في صنع تلك الثروات.
"الضريبة ليست مسألة تقنية بحتة، إنها مسألة سياسية وفلسفية بامتياز، وربما تكون أهم القرارات الجماعية التي يتخذها أي مجتمع."
يقطع هذا الاقتباس الطريق على المحاولات النيوليبرالية لتصوير الضرائب كعائق اقتصادي غير مرغوب فيه، ويعيدها إلى جوهرها الحقيقي كأهم أداة ديمقراطية يمتلكها المجتمع لتحديد شكل العقد الاجتماعي ورسم حدود العدالة التوزيعية بين أفراده.
لماذا تحدد السياسات الضريبية تكلفة معيشتك اليومية؟
الوعي المالي الفردي يكتمل بالوعي السياسي والمدني، فالسياسات الضريبية ليست مجرد أرقام معقدة في أروقة الوزارات، بل هي العامل المباشر الذي يحدد تكلفة المعيشة، وتوافر التعليم المجاني الممتاز، وجودة الرعاية الصحية لك ولأسرتك.
الدرس المستفاد هو أهمية دعم الشفافية المالية والحوكمة العادلة في مجتمعك، فالنضال ضد التهرب الضريبي وحماية الاستثمارات العامة هما السبيل الوحيد لضمان بيئة اقتصادية مستقرة تكافئ الإنتاج الحقيقي وتوفر شبكة أمان تكفل تكافؤ الفرص للجميع.
كيف تواجه معادلة بيكيتي في مجتمعاتنا العربية اليوم؟
حين ننظر إلى واقعنا العربي، نجد أن معادلة بيكيتي حاضرة بأقسى صورها وبشكل أكثر حدة من الدول الغربية. التضخم المتسارع وانخفاض القيمة الشرائية للعملات في العديد من دولنا يجعل الاعتماد على الراتب وحده مخاطرة حقيقية ومؤكدة. في المقابل، نرى أن أسعار الأراضي والعقارات في المدن العربية الكبرى ترتفع بوتيرة جنونية تفوق أي زيادة محتملة في رواتب الأطباء والمهندسين والمعلمين.
هذا يضعنا أمام ضرورة تطبيق خطة مالية واعية تنقذك من مقصلة معادلة (r > g):
- التحوط من تآكل العملة: لا تحتفظ بمدخراتك في صورة سيولة نقدية راكدة، بل حول الفائض الشهري مباشرة إلى أصول تحفظ القيمة الحقيقية وتدر عائداً مثل صناديق الاستثمار المرنة، الذهب، أو الأسهم القيادية.
- شراء الحصص بدلاً من انتظار العقار الكامل: إذا كان شراء عقار مستقل أمراً شبه مستحيل بمفردك في بداية حياتك، فابحث عن صناديق الاستثمار العقاري المتداولة (REITs) التي تتيح لك أن تصبح مالكاً لجزء من أصول عقارية كبرى بمبالغ صغيرة جداً.
- استراتيجية التحالف الأسري: بدلاً من تفتيت الإرث والمدخرات العائلية لشراء استهلاكات سريعة الزوال، يجب بناء ثقافة عائلية واعية تحتفظ بالأصول الإنتاجية وتديرها ككيان استثماري مشترك يحمي الأجيال القادمة.
ما لا يخبرك به توماس بيكيتي
على الرغم من الجهد الإحصائي الضخم الذي قدمه بيكيتي، إلا أن الكتاب يحمل ثغرات ونقاط ضعف لا يمكن إغفالها:
- تجاهل عنصر المخاطرة والإهلاك: يفترض بيكيتي أن رأس المال ينمو دائماً بنسبة 4% إلى 5% سنوياً كقانون طبيعي، لكنه يقلل من حجم المخاطر وتقلبات الأسواق وإمكانية خسارة رؤوس الأموال، فرأس المال لا ينمو بمفرده بل يحتاج إلى إدارة واعية وتحمل مخاطر حقيقية.
- طوباوية الحل المقترح: فرض ضريبة تصاعدية عالمية موحدة على الثروات هو اقتراح يقترب من الخيال السياسي، فمن المستحيل واقعياً إقناع جميع حكومات العالم، بما فيها الملاذات الضريبية والدول المتنافسة جغرافياً، بتطبيق نظام ضريبي متزامن دون أن تستغل بعض الدول ذلك لجذب الأموال الهاربة.
- الخلط بين رأس المال الإنتاجي وفقاعات العقار: أثبتت دراسات اقتصادية لاحقة أن الجزء الأكبر من تضخم الثروة في بيانات بيكيتي لم يكن ناتجاً عن تراكم رأس المال الصناعي، بل عن الارتفاع الهائل في أسعار الأراضي والمساكن بسبب قيود التخطيط العمراني، وهو تشوه تنظيمي أكثر من كونه حتمية رأسمالية مطلقة.
رأيي الشخصي وتقييمي للكتاب
قراءة هذا الكتاب تشبه خوض ماراثون فكري شاق. أنا أعتبره عملاً مرجعياً مذهلاً في كشف وهم الاعتماد على الراتب المجرد، وهو يجعلك تفهم العالم كما هو لا كما نتمناه. لكن، لولا خلفيتي في القراءة الاقتصادية، لشعرت بالملل الشديد من مئات الصفحات المحشوة بالجداول الإحصائية وتفاصيل التاريخ المالي الأوروبي التي قد لا تهم القارئ البسيط الذي يبحث عن خطوات عملية لتغيير واقعه المالي.
⭐ تقييمي الشخصي للكتاب: 7.5 / 10 دراسة اقتصادية تاريخية استثنائية، لكنها أكاديمية مفرطة وتفتقر للحلول الفردية السريعة.
لمن أنصح بهذا الكتاب؟
أنصح به للمتخصصين في الاقتصاد، وطلاب العلوم السياسية، والمستثمرين الذين يريدون فهماً عميقاً لتحركات أسواق المال على مدى أجيال وعقود كاملة، وليس لمن يبحث عن نصائح ثراء سريع.
هل يستحق قراءة الكتاب كاملاً أم يكفي الملخص؟
يكفيك جداً قراءة هذا الملخص المركز. الكتاب يمتد لنحو 700 صفحة من الأرقام والبيانات المعقدة، والجوهر الفكري والدروس الاستراتيجية المستفادة منه تجدها كاملة هنا دون الحاجة لإضاعة عشرات الساعات بين تفاصيل تاريخ الضرائب في فرنسا وبريطانيا.
كيف تبدأ بناء درعك الرأسمالي اليوم؟
إليك تمرين عملي يبدأ من هذا الأسبوع لنقلك تدريجياً من خانة الأجير المحض إلى خانة الملاك:
- الخطوة الأولى (حساب النسبة الرأسمالية): احسب صافي دخلك الشهري، وحدد نسبة مئوية لا تقل عن 15% تُقتطع إلزامياً في يوم استلام الراتب نفسه وقبل دفع أي التزام آخر، وهي القاعدة الذهبية التي شرحها جورج كلاسون في ملخص كتاب أغنى رجل في بابل تحت مبدأ ادفع لنفسك أولاً.
- الخطوة الثانية (شراء أول أصل مدر): افتح حساباً استثمارياً وابدأ في شراء حصص دورية منتظمة في صندوق يتبع المؤشرات العامة للسوق أو صندوق عوائد عقارية، واجعل العملية تلقائية شهرياً، تماماً كما يوضح أسلوب الاستثمار الدفاعي في ملخص كتاب المستثمر الذكي للحد من المخاطر والاستفادة من العوائد المركبة.
- الخطوة الثالثة (إعادة استثمار العوائد): كل توزيع نقدي أو أرباح تأتيك من هذه الأصول، امنع نفسك تماماً من صرفها في الاستهلاك، بل أعد ضخها لشراء وحدات جديدة لتبدأ كرتك الثلجية الخاصة بالدوران والتراكم.
- الخطوة الرابعة (فصل الدخل عن ساعات العمل): ابدأ في بناء أصل رقمي أو تجاري جانبي لا يتطلب حضورك البدني الدائم لتوليد الأرباح، فالهدف هو فك الارتباط تدريجياً بين ما تجنيه وما تقضيه من ساعات في اليوم.
الخلاصة - الاختيار بين ديمقراطية المواطنين وأوليغارشية الملاك
بعد استعراض أفكار «رأس المال في القرن الحادي والعشرين»، يتضح أن توزيع الثروة لا يتحدد فقط بمقدار ما يكسبه الفرد من عمله، بل يتأثر أيضاً بملكية الأصول وقدرتها على النمو والانتقال من جيل إلى آخر. وهذا يفسر جانباً مهماً من اختلاف الفرص المالية بين أشخاص قد تتقارب مستويات تعليمهم وعملهم ودخلهم.
لكن بيكيتي يوسع النقاش إلى ما هو أبعد من التخطيط المالي الفردي. فالقوانين والسياسات الضريبية والمؤسسات الاقتصادية تؤثر في الطريقة التي تتراكم بها الثروة وفي مدى انتقالها بين الأجيال. لذلك لا يتعلق فهم عدم المساواة بمعرفة كيفية إدارة المال فحسب، بل بفهم القواعد التي تحدد من يملك رأس المال، وكيف يتوزع أثر النمو الاقتصادي داخل المجتمع.
💬 سؤال للنقاش يهم مستقبلك المالي
بعد معرفتك بمعادلة بيكيتي وتفوق عوائد الأصول على الأجور، هل تعتمد خطتك المالية الحالية على زيادة راتبك وساعات عملك، أم أنك بدأت فعلياً في شراء أصول تدر عليك عائداً مستقلاً؟ شاركني تجربتك أو التحدي الذي يواجهك في التعليقات بالأسفل لنتبادل الحلول.
أسئلة شائعة حول توزيع الثروة ورأس المال
ما الفكرة الأساسية لكتاب «رأس المال في القرن الحادي والعشرين»؟
يدرس بيكيتي تطور توزيع الدخل والثروة عبر فترات تاريخية طويلة، ويركز على العلاقة بين عائد رأس المال ومعدل النمو الاقتصادي. ويرى أن ارتفاع العائد على رأس المال مقارنة بالنمو يمكن أن يزيد تركّز الثروة.
لماذا يركز بيكيتي على ملكية الأصول؟
لأن امتلاك العقارات والاستثمارات وغيرها من الأصول يتيح تراكم الثروة بمرور الوقت، كما يمكن انتقالها بين الأجيال. لذلك لا يعتمد تفاوت الثروة على اختلاف الرواتب والدخول وحدها.
هل يعني الكتاب أن العمل لم يعد طريقاً لبناء الثروة؟
لا. يظل العمل مصدراً أساسياً للدخل وبناء الثروة، لكن بيكيتي يوضح أن امتلاك رأس المال يوفر مساراً مختلفاً لتراكمها، ويختلف تأثير ذلك بحسب البلد والظروف الاقتصادية والفترة الزمنية.
لماذا انخفض التفاوت في الثروة خلال جزء كبير من القرن العشرين؟
يربط بيكيتي هذا الانخفاض بصدمات كبرى مثل الحربين العالميتين والكساد والتضخم، إضافة إلى الضرائب والسياسات الاقتصادية التي اتبعتها الحكومات. لذلك لا يراه نتيجة تلقائية لنضج الاقتصاد الرأسمالي.
ما الحل الذي يناقشه بيكيتي للحد من تفاوت الثروة؟
يناقش فرض ضرائب أكثر تصاعدية على الدخل والثروة، إلى جانب زيادة الشفافية المالية والتنسيق بين الدول. ويطرح هذه الإجراءات كخيارات سياسية للحد من تركّز الثروة، لا كحل اقتصادي وحيد متفق عليه.
هل يمكن لشخص لا يمتلك أي إرث أن ينجو من معادلة بيكيتي؟
نعم، يمكن ذلك من خلال الانضباط المالي الصارم بالتحول المبكر إلى مستثمر يشتري أصولاً ذات عوائد متراكمة بدلاً من الاستهلاك الترفي، مستفيداً من قوة الفائدة المركبة على المدى الطويل لمجاراة نمو رأس المال.
لماذا يعتبر تطبيق ضريبة الثروة العالمية التي يقترحها بيكيتي أمراً بالغ الصعوبة؟
بسبب التنافس الشرس بين الدول لجذب رؤوس الأموال الاستثمارية، فبمجرد أن ترفع دولة ما ضرائبها، تفتح دول أخرى ملاذات مصرفية سرية وتسهيلات ضريبية تجذب تلك الثروات فوراً، مما يعطل التنسيق الدولي الموحد.
⭐ هل أعجبك الملخص؟ أضف "ملخصات كتب" كمصدرك المفضل على جوجل لتصلك أحدث مراجعات الكتب في هاتفك مباشرة عبر Google Discover.
أضفنا لمصادرك المفضلة على Google